

نمونه پروپوزال حسابداری کارشناسی ارشد
برای تدوین پروپوزال حسابداری، آشنایی با ساختار پژوهش و نحوه تنظیم بخشهای مختلف آن ضروری است. نمونه پروپوزال حسابداری کارشناسی ارشد با معرفی موضوع، اهداف، متغیرها، فرضیهها، جامعه آماری و روش تحقیق، مسیر تدوین یک پژوهش علمی را روشن میکند و الگوی مناسبی برای تنظیم پروپوزال دانشگاهی در اختیار دانشجویان قرار میدهد.
معیارهای انتخاب موضوع مناسب برای پروپوزال حسابداری
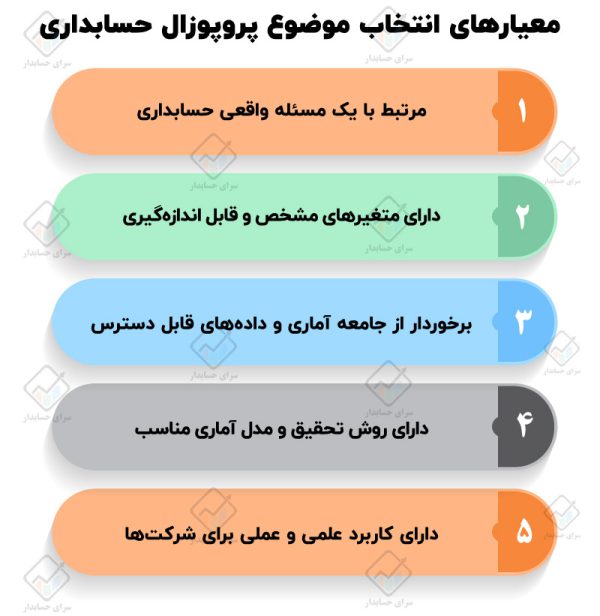
انتخاب موضوع، نخستین و مهمترین مرحله در تدوین پروپوزال حسابداری است. موضوع پژوهش باید علاوه بر ارتباط با مسائل واقعی حوزه حسابداری، از نظر علمی قابل بررسی و از نظر اجرایی نیز قابل انجام باشد. همچنین پژوهشگر باید بتواند برای موضوع انتخابشده، متغیرهای مشخص، دادههای معتبر، جامعه آماری مناسب و روش تحلیل علمی تعیین کند. مهمترین معیارهای انتخاب موضوع پروپوزال حسابداری عبارتاند از:
🔹 ارتباط با یک مسئله واقعی و مهم در حوزه حسابداری
🔹 برخورداری از متغیرهای مشخص، دقیق و قابل اندازهگیری
🔹 امکان دسترسی به جامعه آماری و دادههای معتبر
🔹 تناسب موضوع با روش تحقیق و مدل آماری مناسب
🔹 داشتن نوآوری و ارزش علمی برای رشته حسابداری
🔹 قابلیت استفاده از نتایج در تصمیمگیریهای مالی و مدیریتی شرکتها
نمونه پروپوزال حسابداری کارشناسی ارشد چه بخشهایی دارد؟
یک پروپوزال دانشگاهی فقط به انتخاب یک عنوان محدود نمیشود. در نمونههای ارائهشده، اطلاعات دانشجو و استاد راهنما، عنوان فارسی و انگلیسی، کلیدواژهها، نوع پروژه، تعداد واحد، مدت اجرای تحقیق، خلاصه پژوهش، بیان مسئله، اهمیت موضوع، اهداف، فرضیهها، تعریف متغیرها، روش گردآوری اطلاعات، جامعه آماری، قلمرو تحقیق، روش نمونهگیری، شیوه تحلیل دادهها و فهرست منابع درج شده است. بخشهای اصلی نمونه پروپوزال حسابداری عبارتاند از:
- عنوان فارسی و انگلیسی پژوهش
- کلیدواژههای فارسی و انگلیسی
- نوع پژوهش و تعداد واحد پایاننامه
- خلاصه پژوهش و هدف اجرای آن
- بیان مسئله و ضرورت انجام تحقیق
- مرور پژوهشهای داخلی و خارجی
- اهداف علمی، کاربردی و اختصاصی
- سؤالها و فرضیههای تحقیق
- تعریف مفهومی و عملیاتی متغیرها
- روش گردآوری و تحلیل اطلاعات
- جامعه آماری و روش انتخاب نمونه
- قلمرو موضوعی، زمانی و مکانی
- مدل تحقیق و فهرست منابع
این ساختار باعث میشود اجزای مختلف پژوهش از ابتدا هماهنگ باشند و رابطه میان موضوع، فرضیه، متغیر و روش آماری به شکل روشن مشخص شود.

فایل دانلود نمونه پروپوزال حسابداری کارشناسی ارشد
برای نمونههای معرفیشده، فایلهای PDF در صفحات مربوط به پروپوزال حسابداری قرار گرفتهاند:

نمونه نخست نیز با موضوع سیستمهای کنترل حسابداری، مدیریت سود و عملکرد آتی شرکت معرفی شده و نسخههای PDF و Word آن در صفحه مربوط به نمونه پروپوزال کارشناسی ارشد حسابداری قرار گرفته است.
نمونه اول؛ تأثیر سیستمهای کنترل حسابداری بر مدیریت سود و عملکرد آتی شرکت
موضوع نخست، بررسی تأثیر سیستمهای کنترل حسابداری بر رابطه میان مدیریت سود و عملکرد آتی شرکتهای پذیرفتهشده در بورس اوراق بهادار تهران است. دوره زمانی این پژوهش سالهای ۱۳۹۳ تا ۱۳۹۸ در نظر گرفته شده و نوع پروژه کاربردی است. در این نمونه، مدیریت سود متغیر مستقل، عملکرد آتی شرکت متغیر وابسته و سیستمهای کنترل داخلی شامل مالکیت مدیریتی و وجود واحد حسابرس داخلی، متغیرهای تعدیلگر هستند. اهرم مالی، اندازه شرکت، نسبت اقلام تعهدی و جریان نقدی عملیاتی نیز بهعنوان متغیرهای کنترل مورد استفاده قرار میگیرند.
✅ هدف اصلی نمونه اول
هدف اصلی، بررسی این موضوع است که مدیریت سود چه ارتباطی با عملکرد آتی شرکت دارد و سیستمهای کنترل حسابداری چگونه میتوانند این رابطه را تحت تأثیر قرار دهند. عملکرد شرکت برای مدیران، سرمایهگذاران، اعتباردهندگان و سایر اشخاص ذینفع اهمیت دارد؛ زیرا ارزیابی وضعیت مالی و نتایج عملیات، در تصمیمهای داخل و خارج از شرکت مورد استفاده قرار میگیرد. سود نیز یکی از شاخصهای مهم ارزیابی عملکرد و تصمیمگیری سرمایهگذاران است.
با این حال، سود حسابداری بر روشها و برآوردهای حسابداری متکی است و همین موضوع میتواند امکان اعمال نظر مدیران را فراهم کند. مدیریت سود زمانی رخ میدهد که مدیران با استفاده از قضاوت خود در گزارشگری مالی، ثبت معاملات یا انتخاب روشهای حسابداری، محتوای گزارشهای مالی را تغییر دهند و بر برداشت سهامداران یا پیامدهای قراردادی اثر بگذارند.
✅ نقش سیستمهای کنترل داخلی
سیستم کنترل داخلی در این نمونه از سه بخش اصلی تشکیل میشود. محیط کنترل، سیستم حسابداری و روشهای کنترل، اجزای اصلی این سیستم هستند.
محیط کنترل مواردی مانند نگرش مدیریت، ساختار سازمانی، روشهای مدیریت نیروی انسانی، پیشبینیهای مالی و بودجه، حسابرسی داخلی و کمیته حسابرسی را شامل میشود. سیستم حسابداری نیز به وجود مستندات داخلی، فهرست حسابها، دستورالعملهای اجرایی و رویههای حسابداری مربوط است. روشهای کنترل نیز صدور مجوز صحیح معاملات، تفکیک مسئولیتها، مستندات کافی، پاسخگویی درباره داراییها و ارزیابی صحیح اقلام ثبتشده را دربرمیگیرد.
کنترلهای داخلی باید موجب شوند معاملات طبق مجوزهای مدیریت انجام شوند، رویدادهای مالی بهموقع و با مبلغ صحیح ثبت شوند، دسترسی به داراییها و مدارک فقط با اجازه مدیریت صورت گیرد و داراییهای ثبتشده در دورههای مناسب با داراییهای موجود مقایسه شوند.
✅ شیوههای مدیریت سود
در این پژوهش، سه شیوه برای مدیریت سود مطرح شده است:
1️⃣ دستکاری اقلام تعهدی
2️⃣ دستکاری طبقهبندی
3️⃣ دستکاری فعالیتهای واقعی
در دستکاری اقلام تعهدی و طبقهبندی، بیشتر نحوه گزارشگری اقلام حسابداری تغییر میکند و جریان نقدی آتی شرکت مستقیماً تحت تأثیر قرار نمیگیرد. اما در مدیریت سود واقعی، فعالیتهای واحد تجاری تغییر میکند و این تغییر میتواند جریانهای نقدی آینده را تحت تأثیر قرار دهد. دستکاری فروش، مخارج اختیاری و هزینههای تولید از فعالیتهایی هستند که میتوانند برای دستیابی به معیارهای سود مورد استفاده قرار گیرند. این اقدامات ممکن است در کوتاهمدت عملکرد شرکت را بهتر نشان دهند، اما آثار آنها در دورههای بعدی ظاهر شود.
فرضیههای نمونه اول
فرضیههای این پروپوزال عبارتاند از:
🔹مدیریت سود بر عملکرد آتی شرکت تأثیر دارد.
🔹سیستم کنترل داخلی از طریق مالکیت مدیریتی بر عملکرد آتی شرکت تأثیر دارد.
🔹سیستم کنترل داخلی از طریق وجود حسابرس داخلی بر عملکرد آتی شرکت تأثیر دارد.
🔹سیستم کنترل داخلی از طریق مالکیت مدیریتی بر رابطه میان مدیریت سود و عملکرد آتی شرکت تأثیر دارد.
🔹سیستم کنترل داخلی از طریق وجود حسابرس داخلی بر رابطه میان مدیریت سود و عملکرد آتی شرکت تأثیر دارد.
✅ روش تحقیق و جامعه آماری
این پژوهش از نظر هدف کاربردی و از نظر روش، توصیفی، تحلیلی و همبستگی است. جامعه آماری، کلیه شرکتهای پذیرفتهشده در بورس اوراق بهادار تهران را دربرمیگیرد و نمونه با روش حذف سیستماتیک انتخاب میشود.
برای تدوین مبانی نظری از روش کتابخانهای استفاده میشود و اطلاعات مالی از صورتهای مالی شرکتها، گزارشهای سازمان بورس اوراق بهادار تهران و بانک اطلاعاتی رهآورد نوین استخراج خواهد شد. آزمون فرضیهها نیز با استفاده از آزمون همبستگی و رگرسیون چندگانه انجام میشود.
در خلاصه این نمونه، نرمافزار EViews نسخه ۱۱ برای تحلیل آماری معرفی شده است. متغیرهای پژوهش شامل مدیریت سود، عملکرد آتی، مالکیت مدیریتی، وجود حسابرس داخلی، اهرم مالی، اندازه شرکت، نسبت اقلام تعهدی و جریان نقدی عملیاتی هستند.
نمونه دوم؛ رابطه تأخیر اعلان سود با مدیریت سود
موضوع دوم، بررسی رابطه تأخیر اعلان سود با مدیریت سود است. این پژوهش با عنوان انگلیسی The Relation of Delay Earnings Announcement with Earnings Management معرفی شده است. نقطه شروع این موضوع، جدایی مالکیت از مدیریت در شرکتهای سهامی و وجود حق انتخاب در اصول و استانداردهای حسابداری است. این شرایط میتواند زمینهای برای استفاده مدیران از روشهای مختلف گزارشگری و اثرگذاری بر سود ایجاد کند.
پژوهشهای مطرحشده در این نمونه نشان میدهند که شرکتها معمولاً اخبار خوب را زودتر و بهموقع گزارش میکنند، اما اخبار بد با تأخیر بیشتری در بازار منعکس میشود. یکی از توضیحهای ارائهشده این است که مدیران ممکن است برای اجرای طرح فروش سهام یا مذاکره برای انعقاد قراردادها در شرایط بهتر، پیش از افشای اخبار بد و غیرمنتظره زمان بیشتری در اختیار داشته باشند.
✅ پرسش و فرضیههای نمونه دوم
پرسش اصلی این پژوهش این است که آیا تأخیر در اعلان سود با وجود اخبار بد مرتبط است و آیا شرکتهایی که اعلان سود خود را با تأخیر انجام میدهند، برای افزایش سود به مدیریت سود روی میآورند یا خیر.
فرضیههای این نمونه عبارتاند از:
🔹 شرکتهایی که سود خود را با تأخیر اعلان میکنند، اخبار بد مرتبط با سود دارند.
🔹 شرکتهایی که تأخیر در اعلان سود دارند، برای افزایش سود به مدیریت سود اقدام میکنند.
✅ متغیرها و شاخص مدیریت سود
زمان تأخیر در گزارش سود، متغیر مستقل پژوهش است و فاصله زمانی پایان سال مالی شرکت تا تاریخ تشکیل مجمع عمومی بهعنوان زمان تأخیر در نظر گرفته میشود. برای شناسایی مدیریت سود، اقلام تعهدی اختیاری مورد استفاده قرار میگیرند. اقلام تعهدی اختیاری، اقلامی هستند که مدیریت میتواند زمان ثبت یا شناسایی آنها را تغییر دهد. به همین دلیل، این اقلام بهعنوان شاخصی برای بررسی مدیریت سود به کار میروند.
در این نمونه، الگوی تعدیلشده جونز برای محاسبه اقلام تعهدی اختیاری استفاده میشود. ابتدا مجموع اقلام تعهدی از تفاوت جریانهای نقدی عملیاتی و سود خالص محاسبه میشود. سپس اقلام تعهدی عادی و غیراختیاری برآورد شده و در مرحله آخر، اقلام تعهدی اختیاری از تفاوت مجموع اقلام تعهدی و اقلام تعهدی غیراختیاری به دست میآید.
✅ روش تحقیق و قلمرو نمونه دوم
روش تحقیق از نوع استقرایی است و دادهها بهصورت مقطعی جمعآوری میشوند. برای تحلیل دادهها از روش همبستگی استفاده شده و آزمون فرضیهها نیز در گروه آزمونهای همبستگی قرار میگیرد. جامعه آماری این پژوهش، شرکتهای پذیرفتهشده در بورس اوراق بهادار تهران است و انتخاب نمونه با روش تصادفی انجام میشود. قلمرو زمانی پژوهش، فاصله سالهای ۱۳۷۷ تا ۱۳۸۷ است و قلمرو موضوعی آن، بررسی تغییرات حجم اقلام تعهدی اختیاری در اثر تأخیر گزارش سود شرکتهاست.
جدول مقایسه نمونههای پروپوزال حسابداری
| عنوان نمونه | موضوع اصلی | جامعه یا قلمرو پژوهش | روش یا شاخص مهم |
|---|---|---|---|
| سیستمهای کنترل حسابداری و عملکرد آتی | بررسی رابطه مدیریت سود و عملکرد آتی و نقش کنترل داخلی | شرکتهای پذیرفتهشده در بورس تهران، سالهای ۱۳۹۳ تا ۱۳۹۸ | همبستگی و رگرسیون چندگانه؛ مدیریت سود، عملکرد آتی و کنترل داخلی |
| تأخیر اعلان سود و مدیریت سود | بررسی ارتباط تأخیر گزارش سود با اخبار بد و دستکاری سود | شرکتهای پذیرفتهشده در بورس تهران، سالهای ۱۳۷۷ تا ۱۳۸۷ | روش همبستگی؛ اقلام تعهدی اختیاری و الگوی تعدیلشده جونز |
| مدلهای حسابرسی عملیاتی | بررسی مدلهای سنجش عملکرد شرکتهای فرابورس | شرکتها و سازمانهای حاضر در فرابورس | مدل RI، مدل DCF و نسبتهای P/E، P/B، ROE و ROI |
| متنوعسازی و اندازه سبد سهام | بررسی تأثیر اندازه و تنوع سبد بر ریسک و بازده | بورس اوراق بهادار تهران | بررسی ریسک سیستماتیک، غیرسیستماتیک و تئوری پرتفولیوی مدرن |
سایر موضوعهای نمونه پروپوزال حسابداری کارشناسی ارشد
✅ مدلهای حسابرسی عملیاتی در شرکتهای فرابورس
این موضوع به بررسی و مقایسه مدلهای ارزیابی عملکرد و ارزشگذاری شرکتهای فعال در فرابورس میپردازد. مدلهای درآمد باقیمانده یا RI، جریان نقدی تنزیلشده یا DCF و نسبتهای P/E، P/B، ROE و ROI از معیارهای اصلی این بررسی هستند. مدل RI بر سود حسابداری و شرایط حسابداری تعهدی تمرکز دارد و برای ارزیابی عملکرد و برنامهریزی داخلی شرکت استفاده میشود.
✅ متنوعسازی و اندازه سبد سهام
این پژوهش تأثیر میزان تنوعبخشی و اندازه سبد سهام بر ریسک و بازده سرمایهگذاری در بورس اوراق بهادار تهران را بررسی میکند. عوامل مؤثر بر ریسک شامل نرخ بهره، تورم، نرخ ارز، ریسک سیاسی، مالی، تجاری و نقدشوندگی هستند.
ریسک سرمایهگذاری به دو نوع سیستماتیک و غیرسیستماتیک تقسیم میشود. ریسک سیستماتیک قابل کنترل نیست، اما ریسک غیرسیستماتیک با متنوعسازی سبد کاهش مییابد. نظریه مدرن پرتفوی توسط هری مارکویتز در سال ۱۹۵۲ مطرح شد و با واردکردن همزمان ریسک و بازده، تشکیل سبد سهام متنوع را راهکاری برای کاهش ریسک معرفی کرد.
جمعبندی
نمونه پروپوزال حسابداری کارشناسی ارشد میتواند ساختار تنظیم یک پژوهش دانشگاهی را روشن کند. نمونههای معرفیشده موضوعهایی مانند سیستمهای کنترل حسابداری، مدیریت سود، عملکرد آتی شرکت، تأخیر اعلان سود، حسابرسی عملیاتی، مدل درآمد باقیمانده، متنوعسازی سبد سهام و ریسک و بازده پرتفوی را پوشش میدهند.
در میان این نمونهها، پژوهش مربوط به سیستمهای کنترل حسابداری و عملکرد آتی شرکت، متغیرهای مدیریت سود، عملکرد آتی، مالکیت مدیریتی، حسابرس داخلی، اهرم مالی، اندازه شرکت، اقلام تعهدی و جریان نقدی عملیاتی را در یک مدل پژوهشی بررسی میکند. نمونه تأخیر اعلان سود نیز بر رابطه زمان انتشار گزارش سود و مدیریت سود تمرکز دارد و از اقلام تعهدی اختیاری و الگوی تعدیلشده جونز استفاده میکند.
پرسشهای متداول
قلمرو زمانی نمونه تأخیر اعلان سود چه دورهای است؟
قلمرو زمانی این پژوهش سالهای ۱۳۷۷ تا ۱۳۸۷ را شامل میشود.
نمونه حسابرسی عملیاتی بر کدام مدل تمرکز دارد؟
در این نمونه، مدل درآمد باقیمانده یا RI در کنار مدل DCF و نسبتهای P/E، P/B، ROE و ROI بررسی میشود.
هدف تشکیل پرتفوی در نمونه حسابداری مالی چیست؟
هدف تشکیل سبد سهام، کاهش ریسک و افزایش بازده سرمایهگذاری است.
تحلیل آماری نمونه اول با چه نرمافزاری انجام میشود؟
در خلاصه پژوهش، استفاده از نرمافزار EViews نسخه ۱۱ برای همبستگی و رگرسیون چندگانه ذکر شده است.