
الگوی هشتم بارنامه در سامانه مودیان چیست؟
الگوی بارنامه در سامانه مودیان یکی از الگوهای صورتحساب الکترونیکی است که برای ثبت فروش خدمات حملونقل بار استفاده میشود. این الگو که به عنوان الگوی هشتم سامانه مودیان معرفی شده است، برای شرکتهای متولی حملونقل بار (باربریها) کاربرد دارد و اطلاعات مربوط به حملونقل جادهای، ریلی، دریایی و هوایی را پوشش میدهد.
در صورتحسابهایی که با الگوی بارنامه ارسال میشوند، علاوه بر اطلاعات اصلی صورتحساب فروش، جزئیات مرتبط با خدمات حملونقل نیز باید ثبت شود. اطلاعاتی مانند شماره بارنامه، شماره مرجع، مبدا و مقصد بار، نوع حمل، اطلاعات ناوگان، مشخصات راننده، شناسه کالا و اطلاعات فرستنده و گیرنده از جمله مواردی هستند که در این الگو ثبت میشوند. ثبت دقیق اطلاعات در الگوی بارنامه باعث میشود اطلاعات حملونقل به شکل استاندارد در سامانه مودیان ثبت شود و ارتباط میان اسناد مرتبط با حمل بار حفظ شود.
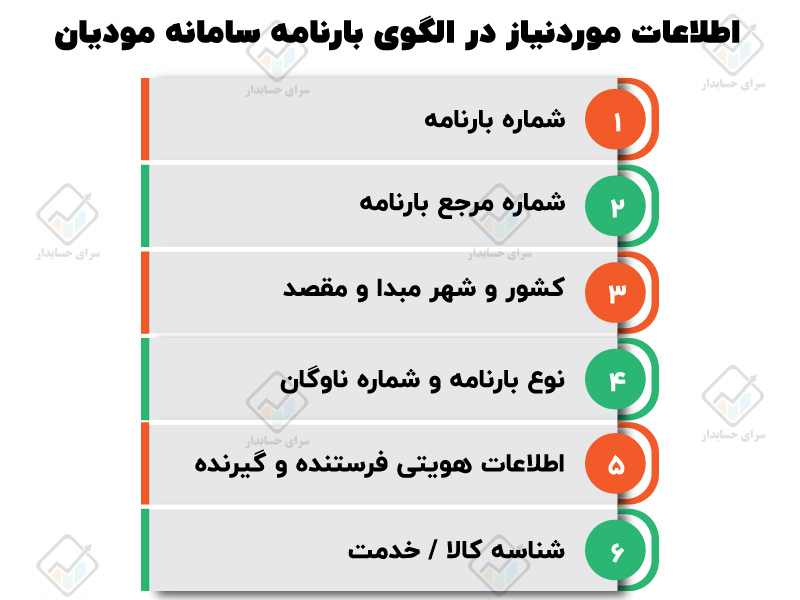
اطلاعات موردنیاز در الگوی بارنامه سامانه مودیان
الگوی بارنامه در سامانه مودیان متشکل از فیلدهای متعدد است که دقت در ثبت هر یک از آنها برای پذیرش صورتحساب الزامی میباشد. مهمترین فیلدهای اجباری الگوی هشتم بارنامه عبارتاند از :
1️⃣ شماره بارنامه: شناسه یکتا با حداکثر 18 کاراکتر که باید منطبق با استاندارد سازمان امور مالیاتی ثبت شود.
2️⃣ شماره مرجع بارنامه: فقط در صورت ابطال یا اصلاح الزامی است و باید ارتباط با بارنامه قبلی را مشخص نماید.
3️⃣ کشور و شهر مبدأ و مقصد: درج کدهای سهرقمی کشور و پنجرقمی شهر، بر اساس استاندارد ISO و کدینگ اعلامی سازمان، اجباری است.
4️⃣ نوع بارنامه و شماره ناوگان: بسته به نوع حملونقل، شماره VIN خودرو، شماره قطار، پرواز یا کشتی باید ثبت گردد.
5️⃣ اطلاعات هویتی فرستنده و گیرنده: شناسه ملی، کد فراگیر یا شناسه مشارکت مدنی باید برای هر دو طرف ثبت شود.
6️⃣ شناسه کالا/خدمت: تطابق با اطلاعات بانک کالا و خدمات الزامی بوده و هر ردیف فقط مجاز به ثبت مقدار یک است.
قوانین ثبت بارنامه در سامانه مودیان
ثبت اطلاعات در الگوی بارنامه تابع قواعد کنترلی متعددی است که رعایت آنها الزامی میباشد:
1️⃣ شماره اقتصادی فروشنده و خریدار: فروشنده باید شرکت متولی حمل بار باشد و شماره اقتصادی خریدار باید همان شخصی باشد که هزینه حمل را پرداخت میکند.
2️⃣ تاریخ صدور صورتحساب: نمیتواند زودتر از تاریخ بارنامه باشد و در صورت عدم رعایت، صورتحساب مردود خواهد شد.
3️⃣ مبلغ واحد و مبلغ کل: باید معادل هزینه پایه حمل باشد. مبلغ تخفیف، مالیات و عوارض نیز به تفکیک درج میشود.
4️⃣ شناسه خدمات حمل: از جمله خدمات بیمه و سایر هزینههای جانبی باید مطابق دستورالعمل وارد شوند.
جدول الزامات کلیدی الگوی بارنامه در سامانه مودیان
| فیلد اطلاعاتی | وضعیت اجباری | توضیح تخصصی |
|---|---|---|
| شماره بارنامه | اجباری | شناسه یکتای بارنامه، حداکثر 18 کاراکتر |
| شماره مرجع بارنامه | اختیاری | فقط در موارد ابطال یا اصلاح |
| کشور و شهر مبدأ و مقصد | اجباری | مطابق کدینگ ISO و کد شهر اعلامی |
| نوع بارنامه / حمل | اجباری | جادهای، ریلی، هوایی، دریایی |
| شماره ناوگان | اجباری | VIN، شماره قطار، پرواز یا کشتی |
| اطلاعات راننده (در حمل جادهای) | اجباری | کد ملی یا کد فراگیر اتباع خارجی |
| شناسه کالا/خدمت | اجباری | شناسه ۱۳ رقمی مطابق سامانه stuffid |
| مبلغ واحد / پایه حمل | اجباری | نرخ پایه حمل بار برای هر ردیف |
ثبت نام دوره رایگان مالیاتی

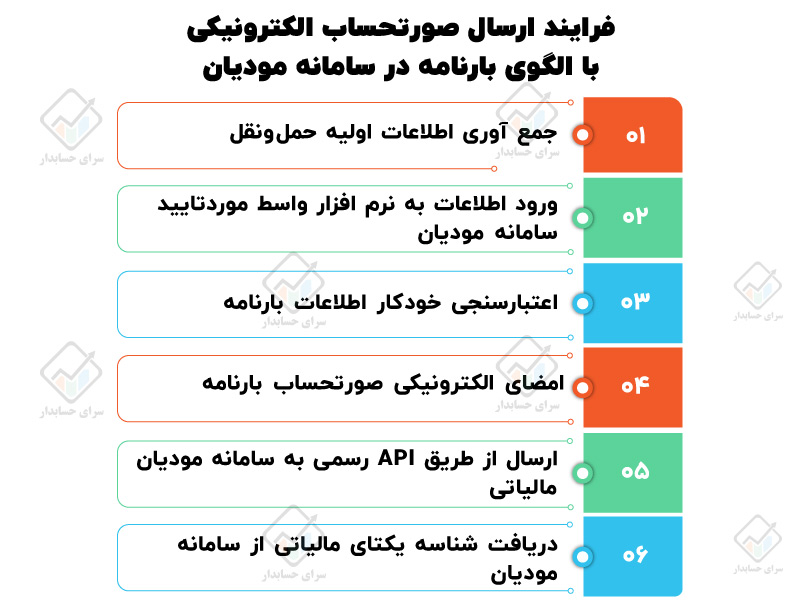
فرایند ارسال صورتحساب الکترونیکی با الگوی بارنامه در سامانه مودیان
1️⃣ جمعآوری اطلاعات اولیه حملونقل: شامل مشخصات بار، فرستنده، گیرنده، وسیله حمل، وزن خالص بار، مقصد، مبدأ، نوع بارنامه و هزینه پایه حمل.
2️⃣ ورود اطلاعات به نرمافزار واسط مورد تأیید سامانه مودیان: کلیه دادهها باید طبق قالب استاندارد الگوی هشتم بارنامه ثبت شده و فرم XML الگو بهدرستی تولید شود.
3️⃣ اعتبارسنجی خودکار اطلاعات بارنامه: نرمافزار قبل از ارسال، فیلدها را با پایگاه داده شناسه کالا، کدهای شهر و کشور، و شماره ناوگان تطبیق میدهد تا از رد شدن صورتحساب جلوگیری شود.
4️⃣ امضای الکترونیکی صورتحساب بارنامه: فایل XML صورتحساب الگوی بارنامه باید با گواهی دیجیتال معتبر شرکت حملونقل امضا شود.
5️⃣ ارسال از طریق API رسمی به سامانه مودیان مالیاتی: ارتباط مستقیم بین نرمافزار حسابداری یا واسط با سرور سامانه مودیان از طریق بستر امن (SSL/HTTPS) برقرار میگردد.
6️⃣ دریافت شناسه یکتای مالیاتی از سامانه مودیان: در صورت صحت تمام مراحل، صورتحساب بارنامه ثبت نهایی شده و شناسه یکتای مالیاتی معتبر به آن تخصیص مییابد.
مقایسه الگوی بارنامه با سایر الگوهای سامانه مودیان
برخلاف الگوهای عمومی سامانه مودیان که برای فروش کالا یا خدمات طراحی شدهاند، الگوی هشتم صرفاً برای ثبت اطلاعات خدمات حملونقل و عملیات لجستیکی بهکار میرود. مهمترین تفاوتها عبارتاند از:
✅ الزام ثبت دقیق مقصد، مبدأ، نوع بار و شناسه ناوگان در ساختار صورتحساب
✅ حذف گزینه برگشت از فروش و جایگزینی با فرآیند ابطال رسمی بارنامه
✅ کنترل سیستمی شمارههای بارنامه در هنگام اصلاح یا ابطال برای جلوگیری از سوءاستفاده
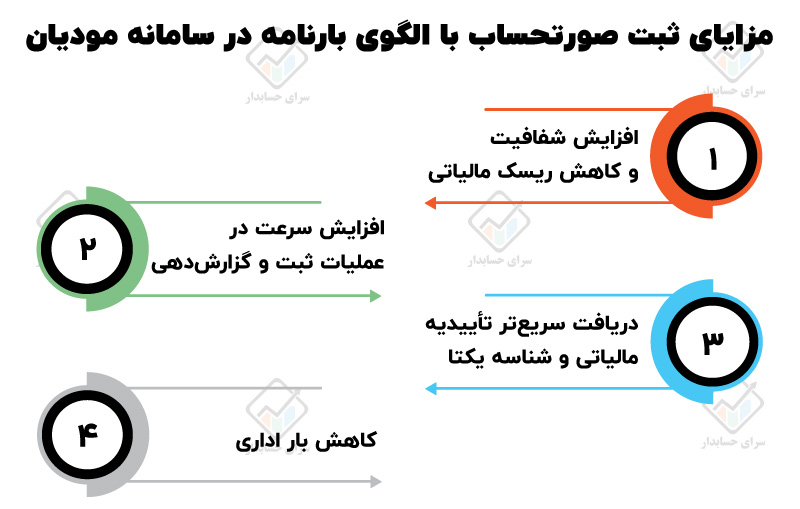
مزایای ثبت صورتحساب با الگوی بارنامه در سامانه مودیان
شرکتهایی که به درستی از الگوی هشتم استفاده میکنند، مزایای متعددی را تجربه خواهند کرد :
1️⃣ افزایش شفافیت و کاهش ریسک مالیاتی: کاهش خطاهای انسانی و جلوگیری از فرار مالیاتی.
2️⃣ افزایش سرعت در عملیات ثبت و گزارشدهی: به کمک نرمافزارهای واسط همچون فاکتوریل، کاریا حساب و سایا سیستم.
3️⃣ دریافت سریع تر تأییدیه مالیاتی و شناسه یکتا: موجب تسریع در استرداد مالیات و اعتبار VAT میشود.
4️⃣ کاهش بار اداری: با دیجیتالی شدن ثبت اطلاعات، فرآیندها مکانیزه شده و نیروی انسانی صرفهجویی میشود.
ابطال صورتحساب در ثبت الگوی بارنامه در سامانه مودیان
در فرآیند ثبت صورتحساب حملونقل بر اساس الگوی هشتم، دو موضوع بسیار حساس وجود دارد که میتواند باعث رد کامل صورتحساب یا بروز مغایرتهای مالیاتی شود: ابطال بارنامه و خطاهای فنی رایج.
✅ ابطال صورتحساب در الگوی بارنامه:
در صورتی که بارنامهای به هر دلیل ابطال یا اصلاح شود، شرکت حملونقل موظف است صورتحساب جدیدی را مطابق با دستورالعمل صادر کند:
1️⃣ شماره مرجع بارنامه قبلی باید در فیلد مربوطه درج شود تا ارتباط سیستمی حفظ گردد.
2️⃣ ساختار صورتحساب جدید باید دقیقاً منطبق بر قواعد الگوی هشتم باشد.
3️⃣ ابطال صرفاً از طریق صدور صورتحساب ابطالی یا اصلاحی قابلپذیرش است؛ برگشت از فروش مجاز نیست.
خطاهای رایج در ثبت الگوی بارنامه در سامانه مودیان
| خطای رایج | دلیل فنی بروز | راهحل اصلاحی |
|---|---|---|
| شماره بارنامه تکراری است | استفاده مجدد از یک شماره | صدور بارنامه با شناسه یکتای جدید |
| شناسه کالا نامعتبر است | عدم تطابق با سامانه stuffid | استعلام و تطبیق مجدد شناسه کالا |
| اطلاعات راننده ناقص است | درج نشدن کد ملی یا فراگیر | ثبت صحیح کد ملی / کد اتباع خارجی |
| تاریخ صورتحساب قبل از تاریخ بارنامه است | خطای ترتیب ثبت اطلاعات | تنظیم تاریخ صورتحساب به ≥ تاریخ بارنامه |
| مقدار ردیف بیشتر از ۱ است | عدد واردشده بیشتر از حد مجاز | تنظیم مقدار ردیف دقیقاً برابر ۱ |
| شماره ناوگان تطابق ندارد | فرمت اشتباه VIN یا پرواز/قطار | بررسی نوع حمل و اصلاح شماره ناوگان |
رعایت نکات فوق برای صدور صورتحساب بدون خطا و دریافت شناسه یکتای مالیاتی ضروری است. در غیر این صورت، فرآیند استرداد مالیات یا اعتبار مالیاتی با مشکل مواجه خواهد شد.
نقش الگوی هشتم بارنامه در تحول دیجیتال و نظارت مالیاتی حملونقل
با اجرای کامل الگوی بارنامه در سامانه مودیان، صنعت حملونقل وارد مرحلهای از انضباط مالیاتی و شفافیت عملیاتی میشود. این الگو به سازمان امور مالیاتی امکان میدهد:
1️⃣ نظارت سیستمی و بلادرنگ بر جریان کالا در کشور داشته باشد.
2️⃣ به شرکتهای حملونقل رتبهبندی مالیاتی تخصیص دهد.
3️⃣ دادههای حملونقل را به بانکهای اطلاعاتی ارزشافزوده متصل کند.
ثبت بارنامه در معاملات فصلی
برای ثبت بارنامه در معاملات فصلی باید به این نکته توجه کرد که هیچ رویداد مالی مستقیم میان شرکت باربری و مشتری رخ نمیدهد. ثبت صحیح معاملات به صورت زیر است:
1️⃣ ثبت میان مشتری و راننده:
در اینجا مشتری خدمات حمل را از راننده خریداری میکند. این خرید در معاملات فصلی ثبت میشود اما هیچ اعتبار مالیاتی بابت مالیات بر ارزش افزوده ایجاد نخواهد شد.
2️⃣ ثبت میان باربری و راننده:
شرکت باربری صرفاً کارمزد خدمات خود را از راننده دریافت میکند. بنابراین ثبت فروش کارمزد از طرف باربری به راننده کافی است و نیازی به ثبتهای اضافی وجود ندارد.
آیا بارنامه مالیات دارد؟
بر اساس آرای هیأت تخصصی مالیاتی دیوان عدالت اداری، معافیت مالیاتی مندرج در بند ۱۳ ماده ۹ قانون مالیات بر ارزش افزوده (مصوب ۱۴۰۰) صرفاً شامل خدمات اصلی حملونقل است. بنابراین، خدمات وابسته مانند صدور بارنامه، فورواردری، بارگیری، تخلیه، بستهبندی و توزیع کالا مشمول مالیات خواهند بود.
جمع بندی
استفاده دقیق و بهموقع از الگوی هشتم سامانه مودیان یکی از الزامات کلیدی برای شرکتهای حملونقل در فضای مالیاتی امروز است. رعایت ساختارهای فنی، ثبت دقیق دادهها، استفاده از نرمافزارهای تخصصی حسابداری و آشنایی کامل با قواعد کنترلی سازمان امور مالیاتی، شرط موفقیت در این حوزه است.
حسابداران و مدیران مالی شرکتهای باربری باید با شناخت کامل از اجزای الگوی بارنامه، فرآیند صدور، ابطال، و ارسال صورتحساب را مطابق با استانداردهای قانونی و نرمافزاری انجام دهند تا ضمن اجتناب از جریمهها، از مزایای گزارشگیری شفاف و اعتبار مالیاتی نیز بهرهمند شوند.
سوالات متداول
آیا در صورتحساب الگوی بارنامه میتوان از مقدار بیش از یک برای هر ردیف استفاده کرد؟
خیر. مقدار مجاز برای هر ردیف شناسه کالا یا خدمت دقیقاً عدد ۱ است؛ بیشتر از آن موجب رد فاکتور میشود.
اگر تاریخ صورتحساب زودتر از تاریخ بارنامه باشد، سامانه مودیان آن را میپذیرد؟
خیر. تاریخ صورتحساب باید برابر یا بعد از تاریخ بارنامه باشد؛ در غیر این صورت مردود خواهد شد.
آیا امکان برگشت از فروش در الگوی بارنامه وجود دارد؟
خیر. فقط صورتحسابهای اصلاحی یا ابطالی مجاز هستند. گزینه برگشت از فروش در این الگو وجود ندارد.
آیا میتوان از هر نرمافزاری برای ارسال فاکتور بارنامه استفاده کرد؟
خیر. فقط نرمافزارهایی که مجوز اتصال به API سامانه مودیان دارند، معتبر هستند.
چه اطلاعاتی در الگوی بارنامه ثبت میشود؟
اطلاعاتی مانند شماره بارنامه، مبدا و مقصد، نوع حمل، اطلاعات ناوگان، مشخصات کالا، فرستنده و گیرنده ثبت میشود.
شماره بارنامه مرجع چه زمانی ثبت میشود؟
زمانی که بارنامه اصلی اصلاح یا ابطال شود، شماره بارنامه قبلی به عنوان شماره مرجع ثبت خواهد شد.
شماره بارنامه در الگوی بارنامه چه کاربردی دارد؟
شماره بارنامه شناسه اصلی صورتحساب است و باید به صورت یکتا ثبت شود.
آیا الگوی بارنامه در سامانه مودیان فقط برای شرکتهای حملونقل است؟
بله، این الگو برای ثبت فروش خدمات حملونقل بار توسط شرکتهای متولی حملونقل استفاده میشود.
دیدگاهتان را بنویسید