
مهلت ارسال ارزش افزوده ۱۴۰۵
تمدید مهلت اظهارنامه ارزش افزوده ۱۴۰۵
بر اساس بخشنامه ۲۰۰/۱۴۰۴/80 (1404/۰8/5)، مهلت تسلیم اظهارنامه فصل بهار 1405 تا حداکثر 25 مرداد ماه 1405 تمدید شد. در همین ابلاغیه، رویههای اصلاح، تکمیل و استرداد نیز برای این دوره اعلام شده است.
اگر اظهارنامه را در بازه تمدیدی ارسال کنید، بخشودگی جرایم تأخیر مطابق مفاد بخشنامه اعمال میشود.
توصیه کوتاه: قبل از ارسال، یک بار فروش/خرید، برگشتها، معافیتها و عوارض را چک کنید؛ در صورت نیاز از مسیر اصلاح/تکمیل اقدام کنید تا ریسک مغایرت و جریمه نداشته باشید.
جدول جدید افزوده شده بعد از توضیح بالا:
| دوره مالیاتی | مهلت طبق قانون قدیم | مهلت طبق قانون جدید | مهلت تمدید شده طبق۲۰۰/۱۴۰۴/۶۸ |
|---|---|---|---|
| بهار ۱۴۰۴ | ۱۵ مهر ۱۴۰۴ | ۳۰ مهر ۱۴۰۴ | ۲۵ آبان ۱۴۰۴ |
اظهارنامه مالیات بر ارزش افزوده چیست؟
اظهارنامه مالیات بر ارزش افزوده، مستند مالی است که توسط مودیان مالیاتی برای گزارش خرید و فروش کالا و خدمات خود به سازمان امور مالیاتی ارسال میشود. این مالیات، از تفاوت ارزش کالا و خدمات خریداریشده و فروختهشده محاسبه میشود و در زمان خرید یا فروش به فروشنده پرداخت میشود. سپس فروشنده موظف است مالیات را در زمانهای معین به دولت بپردازد.
نرخ مالیات بر ارزش افزوده در سال ۱۴۰۵
نرخ مالیات بر ارزش افزوده در سال ۱۴۰۵ برای بیشتر کالاها و خدمات مشمول ۱۰ درصد است. با این حال، همه کالاها و خدمات الزاماً با همین نرخ محاسبه نمیشوند و برخی موارد ممکن است نرخ متفاوت داشته باشند یا از مالیات بر ارزش افزوده معاف باشند.
بنابراین در زمان ثبت یک معامله، وضعیت همان کالا یا خدمت باید در نظر گرفته شود و نمیتوان نرخ ۱۰ درصد را بدون توجه به نوع معامله برای همه موارد بهصورت یکسان به کار برد.
مالیات بر ارزش افزوده چگونه محاسبه میشود؟
برای تعیین مالیات یک دوره، مالیات مربوط به فروش با مالیاتی که مؤدی بابت خریدهای خود پرداخت کرده مقایسه میشود.
هنگام فروش کالای مشمول یا ارائه خدمت، مالیات ارزش افزوده از خریدار دریافت میشود. در مقابل، مؤدی ممکن است هنگام خرید کالا یا خدمات موردنیاز خود نیز مالیات پرداخت کرده باشد. مابهالتفاوت این دو بخش، وضعیت مالیات دوره را مشخص میکند.
فرم ساده این محاسبه را میتوان به شکل زیر نشان داد:
مالیات قابل پرداخت = مالیات و عوارض فروش − مالیات و اعتبار قابل قبول خرید
اگر مالیات فروش بیشتر باشد، مابهالتفاوت باید تعیینتکلیف شود. اگر مالیات پرداختشده بابت خرید بیشتر باشد، ممکن است برای مؤدی بستانکاری ایجاد شود. این بستانکاری میتواند به دوره بعد منتقل شود یا در چارچوب مربوط، برای استرداد آن اقدام شود.
پس برای تشخیص وضعیت واقعی یک دوره، توجه به رقم فروش بهتنهایی کافی نیست؛ خریدها و اعتبار مالیاتی نیز باید همراه آن بررسی شوند.
تغییرات در مهلت ارسال اظهارنامه ارزش افزوده
یکی از تغییرات مهم دیگر در قانون جدید مالیات بر ارزش افزوده، افزایش مهلت ارسال اظهارنامه است. طبق ماده ۴ قانون جدید، مودیان باید اظهارنامه مالیاتی خود را تا پایان ماه بعد از پایان هر فصل ارسال کنند. این تغییر مهلت، به مودیان فرصتی بیشتر برای تکمیل و ارسال اظهارنامه مالیاتی میدهد. برای مهلت ارسال اظهارنامه ارزش افزوده فصل بهار 1405، مودیان باید نهایتاً تا 25 مردادماه 1405 اقدام کنند.
این تغییر مهلت، نسبت به مهلت ۱۵ روزه سابق، زمان بیشتری به مودیان برای تکمیل و ارسال اظهارنامه مالیاتی میدهد.
در قانون قدیم، مهلت ارسال اظهارنامه مالیات بر ارزش افزوده ۱۵ روز پس از پایان هر فصل بود. این مهلت به خصوص برای فصل چهارم که به دلیل تعطیلات نوروزی ممکن بود تمدید شود، مشکلساز میشد.
طبق قانون جدید:
بر اساس قانون دائمی، مهلت ارسال اظهارنامه مالیات بر ارزش افزوده و پرداخت آن حداکثر یک ماه پس از پایان هر فصل خواهد بود.
نکته:
در صورت تکمیل سامانه مودیان، احتمالاً نیاز به ارسال اظهارنامه مالیات بر ارزش افزوده برای مودیان نخواهد بود.
ارزش افزوده بهار ۱۴۰۵؛ آخرین مهلتها و بخشودگی جرایم
براساس بخشنامه و اعلام رسمی سازمان امور مالیاتی درباره مالیات بر ارزش افزوده دوره بهار ۱۴۰۵، برای تکمیل جزئیات اطلاعات معاملات، ذخیره نهایی خلاصه عملکرد و پرداخت یا ترتیب پرداخت بدهی، مهلتهای مشخصی در نظر گرفته شده است.
این مهلتها یکسان نیستند؛ بهخصوص آخرین فرصت بارگذاری فایل اطلاعات معاملات با مهلت سایر اقدامات تفاوت دارد. به همین دلیل، بهتر است هرکدام بهصورت جداگانه بررسی شوند.
| اقدام | آخرین مهلت | نتیجه یا نکته |
|---|---|---|
| بارگذاری فایل جزئیات اطلاعات معاملات | شنبه ۲۴ مرداد ۱۴۰۵ | پس از این تاریخ امکان بارگذاری فایل وجود ندارد |
| ثبت موردی جزئیات اطلاعات معاملات | یکشنبه ۲۵ مرداد ۱۴۰۵ | در روز آخر، ثبت فقط بهصورت موردی انجام میشود |
| ذخیره نهایی خلاصه عملکرد | یکشنبه ۲۵ مرداد ۱۴۰۵ | مرتبط با بخشودگی جرایم بند «ب» ماده ۳۶ |
| پرداخت یا ترتیب پرداخت بدهی | یکشنبه ۲۵ مرداد ۱۴۰۵ | مرتبط با بخشودگی جرایم ماده ۳۷ |
برای پروندههایی که تعداد معاملات زیادی دارند و قرار است اطلاعات از طریق فایل وارد شود، تاریخ ۲۴ مرداد اهمیت بیشتری دارد؛ چون در روز بعد امکان بارگذاری فایل وجود ندارد و ثبت فقط بهصورت موردی انجام میشود.
بعد از بارگذاری فایل نیز باید نتیجه پردازش آن بررسی شود. پذیرش یا رد فایل، تعداد رکوردها، خطاهای اعلامشده، جمع خرید و فروش، وضعیت پردازش و شناسه پیگیری از جمله مواردی هستند که میتوان کنترل کرد.
بخشودگی جرایم ارزش افزوده بهار ۱۴۰۵
برای این دوره، بخشودگی ۱۰۰ درصدی برخی جرایم نیز در نظر گرفته شده است.
اگر مؤدی بدهی مالیات بر ارزش افزوده بهار را در مهلت اعلامشده پرداخت کند یا برای آن ترتیب پرداخت ثبت کند، امکان استفاده از بخشودگی ۱۰۰ درصدی جرایم ماده ۳۷ را خواهد داشت.
ذخیره نهایی خلاصه عملکرد نیز با بخشودگی ۱۰۰ درصدی جرایم بند «ب» ماده ۳۶ ارتباط دارد.
این دو بخشودگی مربوط به دو تکلیف متفاوت هستند. تعیین تکلیف بدهی به معنی نهایی شدن خلاصه عملکرد نیست و انجام یکی، جای اقدام دیگر را نمیگیرد.
همچنین نداشتن بدهی به این معنا نیست که وضعیت دوره بهطور کامل تعیینتکلیف شده است. اطلاعات معاملات و خلاصه عملکرد همچنان باید بررسی شوند.
چه کسانی باید اظهارنامه ارزش افزوده ارسال کنند؟
تکلیف اظهارنامه مربوط به مؤدیان مشمول نظام مالیات بر ارزش افزوده است. اشخاص حقیقی و حقوقی که مشمول این قانون هستند، باید تکالیف مربوط به مالیات بر ارزش افزوده را در مهلتهای تعیینشده انجام دهند.
مشمول بودن فعالیت از این جهت اهمیت دارد که اظهارنامه، پرداخت مالیات و سایر تکالیف مرتبط با ارزش افزوده برای مؤدیان مشمول مطرح میشود. در نتیجه، پیش از هر چیز باید وضعیت پرونده مالیاتی و مشمولیت فعالیت مشخص باشد.
اظهارنامه پیشفرض چگونه تشکیل میشود؟
اطلاعات صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان، یکی از پایههای تشکیل اظهارنامه پیشفرض هستند.
فروشنده اطلاعات فروش را ثبت میکند و خریدار نیز باید وضعیت صورتحساب دریافتی را بررسی کند. اگر اطلاعات یک معامله اشتباه باشد یا وضعیت صورتحساب کامل نشده باشد، این موضوع میتواند هنگام بررسی اظهارنامه خودش را نشان دهد.
برای ثبت صورتحساب توسط فروشنده مهلت ۱۲ روزه و برای واکنش خریدار نسبت به صورتحساب دریافتی مهلت ۳۰ روزه مطرح شده است. همچنین وضعیت صورتحساب خرید میتواند بر اعتبار مالیاتی خریدار اثر داشته باشد.
بنابراین بررسی اظهارنامه در عمل از آخرین روز دوره آغاز نمیشود. هرچه صورتحسابها در طول دوره دقیقتر ثبت و کنترل شوند، احتمال ایجاد مغایرت در زمان نهایی کردن اظهارنامه کمتر خواهد بود.
برای تکمیل اظهارنامه ارزش افزوده چه اطلاعاتی لازم است؟
پیش از نهایی کردن اظهارنامه، بهتر است اطلاعات اصلی دوره آماده و با دادههای موجود در کارپوشه مقایسه شوند.
اطلاعات موردنیاز شامل خرید و فروش دوره، صورتحسابهای صادرشده و دریافتی، وضعیت واکنش به صورتحسابها، مالیات و عوارض خرید و فروش، اعتبار مالیاتی و وضعیت بدهی یا بستانکاری دوره است. همین موارد باید با اطلاعاتی که در اظهارنامه پیشفرض نمایش داده میشوند تطبیق داده شوند.
اگر بین اطلاعات حسابداری و اطلاعات سامانه تفاوتی وجود داشته باشد، بهتر است علت آن پیش از ذخیره نهایی مشخص شود. هدف این بررسی فقط پیدا کردن اشتباه نیست؛ باید مطمئن شد وضعیت واقعی معاملات همان دوره در اظهارنامه منعکس شده است.
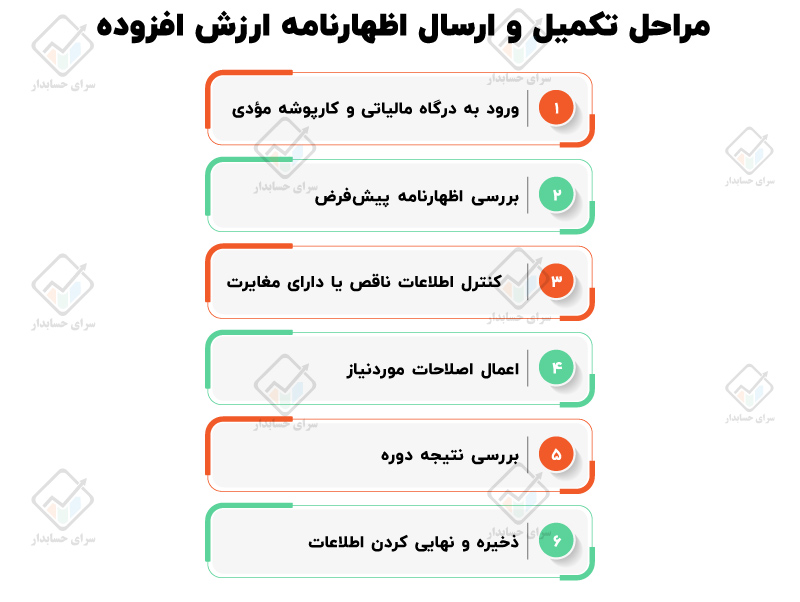
مراحل تکمیل و ارسال اظهارنامه ارزش افزوده
فرآیند تکمیل اظهارنامه را میتوان در چند مرحله مشخص انجام داد:
1️⃣ ورود به درگاه مالیاتی و کارپوشه مؤدی: مؤدی برای انجام امور مربوط به اظهارنامه ارزش افزوده از درگاه خدمات الکترونیکی مالیاتی و کارپوشه خود استفاده میکند.
2️⃣ بررسی اظهارنامه پیشفرض: پس از مشاهده اطلاعات دوره، خریدها، فروشها و صورتحسابهای ثبتشده باید کنترل شوند.
3️⃣ کنترل اطلاعات ناقص یا دارای مغایرت: اگر اطلاعات معامله، مالیات و عوارض یا وضعیت صورتحساب با اطلاعات حسابداری هماهنگ نیست، پیش از نهایی کردن باید بررسی شود.
4️⃣ اعمال اصلاحات موردنیاز: در صورت نیاز، اطلاعات اظهارنامه پیشفرض در محدوده امکان ویرایش اصلاح میشوند.
5️⃣ بررسی نتیجه دوره: پس از کنترل خرید، فروش و اعتبار مالیاتی، وضعیت بدهی یا بستانکاری مشخص میشود.
6️⃣ ذخیره و نهایی کردن اطلاعات: پس از اطمینان از صحت اطلاعات، وضعیت دوره نهایی میشود و در صورت وجود بدهی، پرداخت یا تعیینتکلیف آن انجام خواهد شد.
مؤدیان برای ارسال اظهارنامه ارزش افزوده از درگاه ملی خدمات الکترونیک مالیاتی استفاده میکنند.
📌 نکته مهم این است که نهایی کردن اظهارنامه نباید اولین اقدام باشد. ابتدا اطلاعات باید بررسی شوند و بعد از اطمینان از هماهنگی خریدها، فروشها و صورتحسابها، مرحله نهایی انجام شود.
تغییرات مهم در قانون مالیات بر ارزش افزوده
در سال 1405 ، برخی تغییرات در قانون مالیات بر ارزش افزوده اعمال شده که مودیان باید آنها را رعایت کنند. این تغییرات بهخصوص برای مودیانی که در فصل بهار 1405 اظهارنامه خود را ارسال میکنند، اهمیت ویژهای دارد.

تغییرات در تاریخ تعلق مالیات
طبق ماده ۳ قانون جدید مالیات بر ارزش افزوده، تاریخ تعلق مالیات بر ارزش افزوده از تاریخ صدور صورتحساب بهعنوان تاریخ تعلق مالیات تلقی میشود. این اصلاح به ویژه برای پیمانکاران که معمولاً تاریخ ارائه خدمت و تاریخ صدور صورتحساب آنها از هم فاصله داشت، مشکلات قانونی را رفع میکند. در قانون قدیم، تاریخ تعلق مالیات به یکی از سه تاریخ زیر بستگی داشت:
1️⃣ تاریخ صدور صورتحساب
2️⃣ تاریخ تحویل کالا یا تحقق معامله
3️⃣ تاریخ ارائه خدمات
اما در قانون جدید، تاریخ تعلق مالیات فقط به تاریخ صدور صورتحساب مرتبط است. این تغییر میتواند فرآیند حسابداری و مالیاتی را برای مودیان تسهیل کند و از اشتباهات احتمالی جلوگیری کند.
نکته: با استقرار کامل سامانه مودیان، تاریخ ثبت صورتحساب در سامانه و تأیید آن توسط طرف مقابل، تاریخ تعلق مالیات بر ارزش افزوده خواهد بود. همچنین، اگر معاملهای به صورت نسیه انجام شود، مالیات بر ارزش افزوده تنها زمانی تعلق میگیرد که وجه معامله پرداخت شده باشد و تا زمان پرداخت، از مالیات و جرایم مرتبط معاف خواهد بود.
ثبت نام دوره رایگان مالیاتی

ویژگیها و اقدامات ضروری در خصوص اظهارنامه مالیات بر ارزش افزوده و سامانه مودیان
اظهارنامه پیشفرض مالیات بر ارزش افزوده بر اساس اطلاعات ثبتشده در سامانه مودیان توسط سازمان امور مالیاتی برای مودیان تهیه میشود و در کارپوشه اختصاصی مودی قرار میگیرد. مودیان موظفند تا یک ماه پس از پایان هر دوره مالیاتی، اظهارنامه پیشفرض را تکمیل و ارسال کنند. همچنین، برای اصلاح و ویرایش اطلاعات، مودیان تا سه بار فرصت خواهند داشت.
برای تکمیل اظهارنامه، مودیان باید به مواردی مانند وارد کردن خرید و فروشهایی که در سامانه ثبت نشدهاند، واکنش به صورتحسابهای ثبتشده و تکمیل اطلاعات مالیات و عوارض توجه کنند.
ثبت و تأیید سریع صورتحسابهای الکترونیکی برای فروشندگان و خریداران مزایای متعددی دارد. برای فروشنده، ثبت به موقع صورتحساب، از کاهش زمان تأیید خریدار جلوگیری کرده و به او این امکان را میدهد که از اعتبار مالیاتی استفاده کند. برای خریدار نیز، تأیید سریع صورتحساب، اعتبار مالیاتی آن را تضمین میکند و از رسیدگیهای اضافی جلوگیری میکند.
عدم ارسال یا تأخیر در ارسال اظهارنامه مالیات بر ارزش افزوده میتواند منجر به جریمههایی مانند ثبت نکردن صورتحسابها در سامانه مودیان، عدم ارسال اظهارنامه و اشتباه در ثبت اطلاعات صورتحسابها شود.
در شرایط جدید مالیاتی و استفاده از سامانه مودیان، مودیان باید به چند نکته مهم توجه کنند:
تا پایان سال ۱۴۰۳، صورتحسابهایی که در سامانه مودیان ثبت نشدهاند، قابلقبول خواهند بود، اما فروشندگان به دلیل عدم صدور صورتحساب الکترونیکی مشمول جرائم خواهند شد.
سازمان امور مالیاتی موظف است بر اساس اطلاعات ثبتشده در سامانه مودیان، اظهارنامه پیشفرض مالیات بر ارزش افزوده را تهیه کرده و در کارپوشه مودیان قرار دهد. مودیان باید این اظهارنامه را تا یک ماه پس از پایان هر دوره مالیاتی تکمیل و ارسال کنند. همچنین، مودیان میتوانند اطلاعات خود را تا پایان مهلت تعیینشده ویرایش کنند.
مودیانی که هنوز اطلاعات خود را در سامانه مودیان ثبت نکردهاند، باید این کار را در مهلت مقرر انجام دهند. این فرآیند شامل وارد کردن اطلاعات دقیق فروش و خرید و تأیید صورتحسابها است.
ثبت بهموقع صورتحسابها از مزایای زیادی برخوردار است:
برای فروشنده، این اقدام باعث افزایش اعتبار مالیاتی خریدار و جلوگیری از رسیدگیهای اضافی خواهد شد.
برای خریدار، تأیید سریع صورتحساب، اعتبار مالیاتی آن را تضمین میکند.
مهلتهای ثبت و تأیید صورتحساب الکترونیکی به این صورت است:
۱۲ روز برای ثبت صورتحساب توسط فروشنده.
۳۰ روز برای تأیید صورتحساب توسط خریدار.
مودیان باید از ثبت و تأیید سریع صورتحسابها اطمینان حاصل کنند تا از مشکلات مالیاتی جلوگیری کرده و از اعتبار مالیاتی بهرهمند شوند. همچنین، لازم است که مهلتهای مقرر برای تکمیل و ویرایش اظهارنامه پیشفرض را رعایت کرده و از وارد کردن اطلاعات ناقص یا اشتباه اجتناب کنند.
نکات مهم برای مودیان در ارسال اظهارنامه بهار 1405
ثبت صورتحسابهای الکترونیکی در سامانه مودیان ظرف ۱۲ روز از تاریخ صدور.
تأیید صورتحسابهای دریافتی توسط خریداران حداکثر ظرف ۳۰ روز.
ارسال اظهارنامه مالیات بر ارزش افزوده بهار 1405 تا پایان تیرماه 1405.
تکمیل و ویرایش اظهارنامه پیشفرض موجود در کارپوشه سامانه مودیان.
بهرهمندی از بخشودگی جرایم مالیاتی با ارسال به موقع اظهارنامه.
توجه به تاریخ صدور صورتحساب به عنوان تاریخ تعلق مالیات.
دقت در ثبت دقیق خرید و فروشهایی که در سامانه به طور خودکار نیامدهاند.
انجام ویرایش اطلاعات ثبتشده حداکثر سه بار پیش از پایان مهلت قانونی
بخشودگی جرایم مالیاتی
با توجه به درخواستهای مودیان و مشکلاتی که برخی از آنها در ارسال و ثبت صورتحسابها در سامانه مودیان داشتند، سازمان امور مالیاتی برای تسهیل تکالیف مودیان، بخشودگی جرایم را برای مودیان فراهم کرده است. مثلا طبق بخشنامه شماره ۲۰۰/۱۴۰۴/۴ مورخ ۱۴۰۴/۰۱/۰۷، مودیانی که اظهارنامه مالیات بر ارزش افزوده دوره زمستان ۱۴۰۳ را تا ۲۸ اردیبهشت ۱۴۰۴ ارسال کنند، از بخشودگی جرایم مربوط به تأخیر در ارسال و پرداخت مالیات بهرهمند خواهند شد.
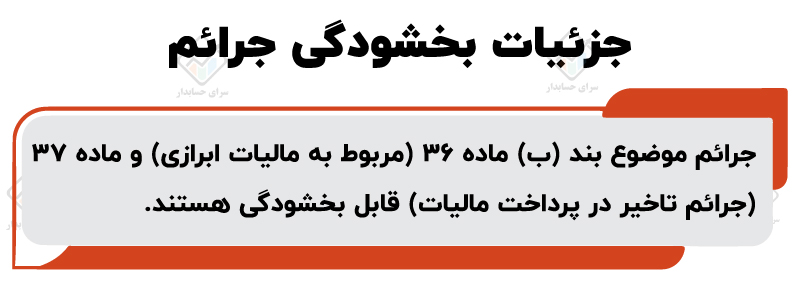
جزئیات بخشودگی جرایم:
جرایم موضوع بند (ب) ماده ۳۶ (مربوط به مالیات ابرازی) و ماده ۳۷ (جرایم تأخیر در پرداخت مالیات) قابل بخشودگی هستند.
تسهیلات جدید برای ارسال صورتحسابهای الکترونیکی
در راستای قانون پایانههای فروشگاهی و سامانه مودیان، ارسال بهموقع صورتحسابهای الکترونیکی برای مودیان اهمیت ویژهای پیدا کرده است. سازمان امور مالیاتی به مودیان فرصت اضافی برای ارسال و ثبت صورتحسابهای الکترونیکی در سامانه مودیان داده است
فرصت ارسال اظهارنامه مالیات بر ارزش افزوده بهار 1405
طبق آخرین بخشنامهها و تغییرات قانون مالیات بر ارزش افزوده، مودیان مالیاتی برای دوره بهار 1405، مهلت جدیدی برای ارسال اظهارنامه خود دارند. طبق آخرین دستورالعملها، مهلت ارسال اظهارنامه مالیات بر ارزش افزوده برای این دوره تا پایان ماه مرداد 1405 تمدید شده است. این تمدید به دلیل مسائل فنی و مشکلات سامانه مودیان و همچنین مشکلاتی که برخی از مودیان در ارسال و ثبت صورتحسابهای الکترونیکی خود داشتند، در نظر گرفته شده است.
طبق بخشنامه سازمان امور مالیاتی، مودیانی که در این دوره اقدام به ارسال اظهارنامه مالیاتی خود نمایند، فرصت دارند تا1ماه پس از پایان فصل بهار، یعنی حداکثر تا تاریخ 28 مردادماه 1405، اظهارنامه مالیاتی خود را ثبت کنند. این فرصت اضافی، امکان اصلاحات در صورتحسابهای الکترونیکی و رسیدگی به مشکلات سیستمی و فنی مودیان را فراهم میآورد.
توجه: ممکن است طی بخشنامههای آتی، این مهلت تمدید شود و مودیان میتوانند با توجه به تغییرات جدید، از فرصتهای بیشتر استفاده کنند.
با توجه به تغییرات اعمال شده در قانون جدید مالیات بر ارزش افزوده و سامانه مودیان، مودیان باید نسبت به تاریخ تعلق مالیات، مهلت ارسال اظهارنامه و بخشودگی جرایم آگاهی کامل داشته باشند. همچنین، با توجه به تمدید مهلتها و تسهیلات جدید، مودیان میتوانند تکالیف خود را بهموقع و بدون نگرانی از جریمهها انجام دهند
سوالات متداول
چه تاریخ جدیدی برای تعلق مالیات بر ارزش افزوده در قانون جدید تعیین شده است ؟
در قانون جدید، تاریخ تعلق مالیات به تاریخ صدور صورتحساب تغییر یافته و این موضوع برای پیمانکاران بسیار کلیدی است.
آیا ارسال اظهارنامه تا ۲8 مرداد شامل بخشودگی جرایم مالیاتی میشود ؟
بله، اگر اظهارنامه تا این تاریخ ارسال شود، مشمول بخشودگی کامل جرایم ماده ۳۶ بند ب و ماده ۳۷ خواهد بود.
در صورت عدم ثبت اظهارنامه در سامانه مودیان، بخشودگی اعمال میشود ؟
خیر، اظهارنامه باید صرفاً از طریق سامانه مودیان ثبت شود تا شامل بخشودگی گردد.
اگر در بازه تمدیدیِ مهلت ارسال ارزش افزوده 1405 اظهارنامه را بفرستیم، جریمه تأخیر بخشوده میشود ؟
بله؛ اگر در بازه تمدیدی ارسال کنید، بخشودگی جرایم تأخیر مطابق مفاد بخشنامه اعمال میشود
تا چند بار میشود اطلاعات اظهارنامه پیشفرض را در مهلت ارسال ارزش افزوده 1405 ویرایش کرد ؟
برای اصلاح و ویرایش اطلاعات تا سه بار فرصت وجود دارد
سلام مهلت ارسال اظهارنامه عملکرد ۱۴۰۴ تا کی هست؟
سلام و عرض ادب
دوست عزیز طبق قانون برای حقیقی ها تا پایان خرداد و برای حقوقی ها تا 4ماه پس از پایان سال مالی،هنوز بخشنامه ای بابت تمدید این مهلت نیامده است.