
رسیدگی سیستمی مالیاتی چیست؟
رسیدگی سیستمی مالیاتی با استفاده از اطلاعات سامانههای مالیاتی، تراکنشهای بانکی، صورتحسابهای الکترونیکی و اطلاعات معاملات انجام میشود. در این روش، دادههای موجود برای بررسی درآمد مشمول مالیات مؤدی مورد استفاده قرار میگیرند. در ادامه با نحوه رسیدگی سیستمی مالیاتی، اطلاعات مورد بررسی، مراحل انجام رسیدگی و نحوه اعتراض به برگ تشخیص آشنا میشوید.
بررسی پرونده مالیاتی بهصورت سیستمی
رسیدگی سیستمی مالیاتی با تحلیل اطلاعات مالی مؤدی در سامانهها و پایگاههای اطلاعاتی مختلف انجام میشود. در این روش، تراکنشهای بانکی و کارتخوان، صورتحسابهای الکترونیکی، اطلاعات معاملات و دادههای گمرکی، بیمهای و ثبتی بررسی میشوند. هدف این روش، بررسی دقیقتر اطلاعات مالی و تعیین وضعیت مالیاتی مؤدی است. با این حال، در برخی موارد ممکن است تشخیص درآمد بر اساس اطلاعاتی انجام شود که ماهیت واقعی درآمدی ندارند.
در این فرآیند، اطلاعات ثبتشده با دادههای اظهارنامه مقایسه میشوند و مغایرتهای موجود مورد بررسی قرار میگیرند. به همین دلیل، آشنایی با نحوه بررسی اطلاعات در رسیدگی سیستمی مالیاتی اهمیت دارد.
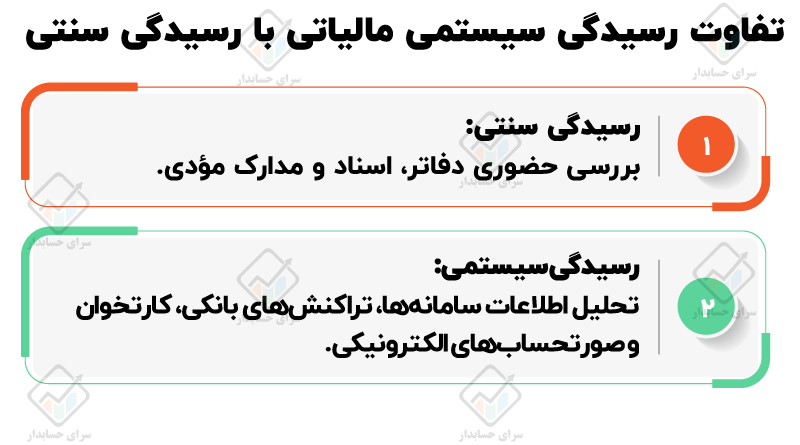
تفاوت رسیدگی سیستمی مالیاتی با رسیدگی سنتی
1️⃣ در روش سنتی رسیدگی مالیاتی، معمولاً سازمان امور مالیاتی از مؤدی درخواست ارائه اسناد و مدارک میکرد و بررسی اظهارنامه، دفاتر و مدارک مالی در زمان و مکان مشخص انجام میشد. در این شیوه، مؤدی فرصت بیشتری برای ارائه توضیحات، ارائه اسناد و مشخص کردن ماهیت اطلاعات مالی خود داشت. مأمور مالیاتی نیز با بررسی مدارک ارائهشده و اطلاعات موجود، نسبت به صدور برگ تشخیص مالیات اقدام میکرد.
2️⃣ اما در رسیدگی سیستمی مالیاتی، بخش زیادی از فرآیند بر پایه اطلاعات موجود در سامانهها انجام میشود. دادههایی که از سامانه مؤدیان، سامانههای مرتبط با معاملات، اطلاعات بانکی و سایر پایگاههای اطلاعاتی دریافت میشوند، در فرآیند بررسی پرونده مورد استفاده قرار میگیرند.
مبنای قانونی رسیدگی سیستمی مالیاتی
رسیدگی سیستمی مالیاتی بر پایه قوانین و مقررات مالیاتی انجام میشود. در این فرآیند، اطلاعات ثبتشده در سامانهها و پایگاههای اطلاعاتی برای بررسی درآمد و وضعیت مالیاتی مؤدی مورد استفاده قرار میگیرند.
✅ ماده ۹۷ قانون مالیاتهای مستقیم: تشخیص مالیات بر اساس اظهار مؤدی انجام میشود؛ اما در صورت وجود مغایرت میان اطلاعات موجود و اظهارنامه یا نبود مستندات لازم، اطلاعات موجود برای تعیین درآمد بررسی میشود.
✅ ماده ۱۶۹ قانون مالیاتهای مستقیم: اطلاعات معاملات و صورتحسابها بهصورت الکترونیکی ارسال میشوند و این اطلاعات میتواند در بررسی درآمد مؤدی مورد استفاده قرار گیرد.
✅ قانون پایانههای فروشگاهی و سامانه مؤدیان: ثبت فروشها و صدور صورتحسابهای الکترونیکی را در سامانه مؤدیان مورد توجه قرار میدهد و اطلاعات این سامانه یکی از منابع رسیدگی سیستمی است.
✅ ماده ۲۲۹ قانون مالیاتهای مستقیم: امکان استفاده از اطلاعات لازم برای تشخیص درآمد را در اختیار مأموران مالیاتی قرار میدهد.
اطلاعات مورد استفاده در رسیدگی سیستمی مالیاتی
در رسیدگی سیستمی مالیاتی، سازمان امور مالیاتی اطلاعات مختلفی را برای بررسی وضعیت مالی مؤدی تحلیل میکند. مهمترین این اطلاعات شامل موارد زیر است:
🔹تراکنشهای بانکی و گردش حساب مؤدی
🔹اطلاعات کارتخوانهای متصل به پرونده مالیاتی
🔹صورتحسابهای الکترونیکی ثبتشده در سامانه مؤدیان
🔹اطلاعات خرید و فروش ثبتشده
🔹اطلاعات طرفین معامله
🔹اطلاعات گمرکی و واردات
🔹اطلاعات بیمهای و ثبتی
اطلاعات اظهارنامههای مالیاتی
ترکیب این اطلاعات به سازمان کمک میکند تا اختلاف میان اطلاعات اظهارشده توسط مؤدی و دادههای موجود در سامانهها را بررسی کند.
مراحل انجام رسیدگی سیستمی مالیاتی
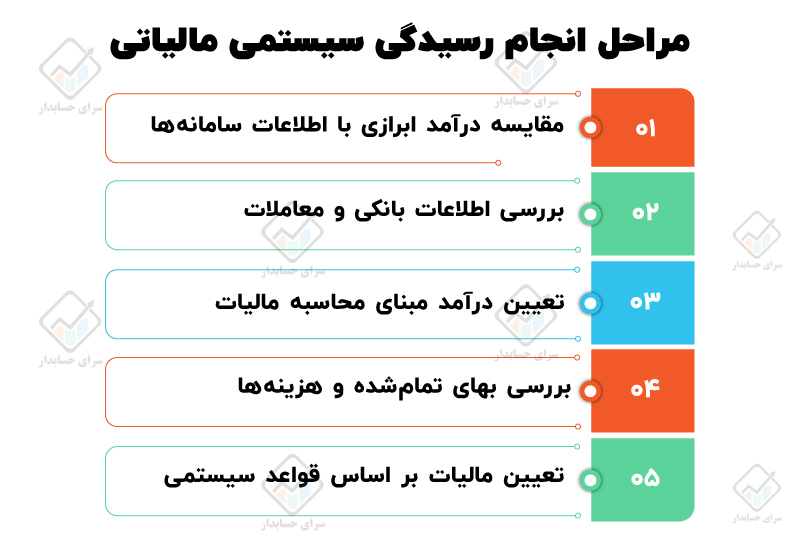
فرآیند رسیدگی سیستمی مالیاتی با جمعآوری اطلاعات مؤدی از منابع مختلف و مقایسه آنها با اطلاعات اظهارشده آغاز میشود.
1️⃣ بررسی اطلاعات اظهارنامه و دادههای سامانهای: اطلاعات اظهارنامه با دادههای سامانه مؤدیان، معاملات ثبتشده، اطلاعات بانکی و سایر اطلاعات موجود مقایسه میشود تا مغایرتهای احتمالی مشخص شود.
2️⃣ تعیین درآمد مبنای محاسبه مالیات: درآمد مؤدی بر اساس اطلاعات فروش، گردش حسابهای بانکی و سایر دادههای مرتبط بررسی میشود. در این مرحله، درآمد ابرازی با درآمد حاصل از اطلاعات سامانهها مقایسه میشود و بیشترین مبلغ بهعنوان درآمد مبنای محاسبه مالیات در نظر گرفته میشود.
3️⃣ بررسی بهای تمامشده و هزینهها: پس از تعیین درآمد، بهای تمامشده کالا یا خدمات و همچنین هزینههای اداری و سایر هزینههای غیرعملیاتی بررسی میشوند. در این بخش، مبالغ ابرازی با مبالغ محاسبهشده بر اساس قواعد سیستمی مقایسه و هزینه قابل پذیرش تعیین میشود.
4️⃣ صدور برگ تشخیص مالیات: در صورت وجود اختلاف میان اطلاعات اظهارشده و محاسبات سیستمی، نتیجه رسیدگی میتواند به صدور و ابلاغ برگ تشخیص مالیات منجر شود.
روشهای رایج بررسی اطلاعات در رسیدگی سیستمی مالیاتی
در رسیدگی سیستمی مالیاتی، اطلاعات سامانهها و منابع مختلف با اظهارنامه مقایسه و مغایرتهای احتمالی بررسی میشوند.
1️⃣ بررسی تراکنشهای بانکی: گردش حسابها بررسی میشود؛ اما مبالغی مانند تسهیلات، تأمین مالی شرکا، انتقال بین حسابها، قرض و وصول مطالبات گذشته لزوماً درآمد نیستند و باید با مدارک تفکیک شوند.
2️⃣ بررسی تراکنشهای کارتخوان: تراکنشهای کارتخوان بررسی میشوند. در صورت اتصال کارتخوان به حساب شخصی، مؤدی باید ماهیت غیر درآمدی مبالغ را با مدارک اثبات کند.
3️⃣ بررسی صورتحسابهای الکترونیکی سامانه مؤدیان: اطلاعات فروش، خرید و قراردادها با اظهارنامه مقایسه میشوند و مغایرتها میتوانند باعث بررسی بیشتر شوند.
4️⃣ بررسی اطلاعات طرفین معامله: اطلاعات ثبتشده توسط طرف معامله نیز بررسی میشود و در صورت اختلاف، ارائه توضیحات و مدارک ضروری است.
5️⃣ بررسی اطلاعات معاملات فصلی: فروش ثبتشده در معاملات فصلی با اظهارنامه مقایسه میشود و مغایرت آن میتواند مبنای بررسی مالیاتی قرار گیرد.

مهمترین دلایل افزایش مالیات در رسیدگی سیستمی مالیاتی
بررسی سیستمی اطلاعات مالی میتواند در صورت وجود مغایرت، باعث افزایش مبلغ مالیات تشخیص دادهشده شود. برخی از مواردی که در این فرآیند اهمیت دارند عبارتاند از:
🔹عدم ارسال صورتحساب الکترونیکی
🔹وجود تراکنش های بانکی متعدد بدون تفکیک ماهیت آنها
🔹 استفاده از کارتخوان متصل به حساب شخصی
🔹 ثبت فاکتور توسط طرف مقابل معامله
🔹اختلاف میان اظهارنامه عملکرد و ارزش افزوده
🔹 عدم ارسال معاملات فصلی
🔹ثبت نشدن اطلاعات در سامانه مؤدیان
🔹وجود مغایرت میان خرید و فروش اعلامشده
کنترل دقیق اطلاعات مالی و بررسی مغایرتها پیش از رسیدگی میتواند به شفافتر شدن وضعیت پرونده کمک کند.
چگونه مدارک خود را برای رسیدگی سیستمی مالیاتی آماده کنیم؟
1️⃣ آمادگی برای رسیدگی سیستمی مالیاتی: آمادگی مناسب برای رسیدگی سیستمی مالیاتی نیازمند بررسی دقیق اطلاعات ثبتشده و نگهداری مدارک مرتبط است. کنترل صحیح اطلاعات مالی میتواند به مشخص شدن ماهیت واقعی تراکنشها و جلوگیری از ایجاد مغایرت کمک کند.
2️⃣ کنترل و دستهبندی تراکنشهای بانکی: تمام گردشهای ورودی حساب باید بررسی و دستهبندی شوند. مبالغی مانند درآمد، انتقال بین حسابها، دریافت از شرکا، وام، فروش دارایی و برگشت از خرید باید مشخص باشند و برای هرکدام مدارک قابل ارائه وجود داشته باشد تا ماهیت واقعی آنها در زمان رسیدگی مشخص شود.
3️⃣ ثبت منظم اطلاعات در سامانه مؤدیان: ثبت صحیح اطلاعات در سامانه مؤدیان اهمیت زیادی دارد. صدور صورتحساب الکترونیکی، ثبت خریدها و قراردادها و هماهنگی اطلاعات با ارزش افزوده و معاملات فصلی، باعث کاهش مغایرتهای اطلاعاتی در فرآیند رسیدگی میشود.
4️⃣ بررسی مغایرتها قبل از رسیدگی: پیش از شروع رسیدگی، بهتر است اختلافهای احتمالی میان اطلاعات مختلف بررسی شود. مواردی مانند اختلاف کارتخوان با اظهارنامه، تفاوت تراکنشهای بانکی با دفاتر، مغایرت معاملات فصلی و اختلاف اظهارنامه ارزش افزوده باید کنترل شوند.
5️⃣ نگهداری مستندات قانونی: نگهداری منظم اسناد و مدارک مالی برای ارائه در فرآیند رسیدگی اهمیت دارد. مدارک باید به شکلی نگهداری شوند که امکان بررسی اطلاعات مالی و ارائه توضیحات درباره ماهیت آنها وجود داشته باشد.
نحوه اعتراض به رسیدگی سیستمی مالیاتی
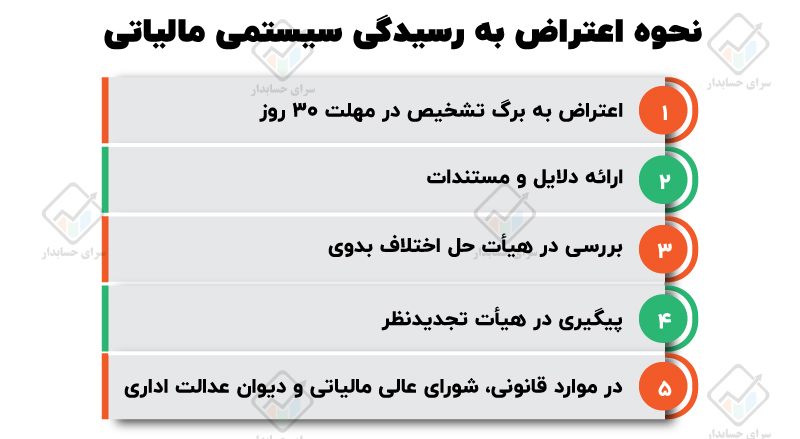
برگ تشخیص صادرشده در رسیدگی سیستمی مالیاتی مانند سایر برگهای تشخیص، قابل اعتراض است. مؤدی در صورت وجود اختلاف میان مبلغ تعیینشده و وضعیت واقعی فعالیت خود، میتواند در مهلت ۳۰ روز پس از ابلاغ اعتراض خود را ثبت کند. در این مرحله، ارائه مدارکی مانند مستندات تراکنشهای غیر درآمدی، اسناد خرید و فروش و توضیحات مربوط به مغایرتهای سیستمی اهمیت دارد. در صورت پذیرفته نشدن اعتراض، پرونده میتواند در هیأت حل اختلاف مالیاتی بدوی، تجدیدنظر، شورای عالی مالیاتی و دیوان عدالت اداری پیگیری شود. بررسی دقیق مبنای محاسبه مالیات و دریافت گزارش رسیدگی نیز میتواند به ارائه دفاع مستند کمک کند.
نکات مهم برای موفقیت در اعتراض مالیاتی
اعتراض به نتیجه رسیدگی سیستمی مالیاتی باید همراه با مدارک و مستندات باشد. صرف اعلام اینکه مبلغ تعیینشده صحیح نیست، برای اثبات موضوع کافی نیست. مهمترین نکات در فرآیند اعتراض عبارتاند از:
📌 اعتراض باید بر اساس قانون و مدارک انجام شود.
📌 تراکنشهای شخصی باید با اسناد مشخص تفکیک شوند.
📌 در صورت ثبت اشتباه اطلاعات توسط طرف مقابل، مدارک اصلاحی ارائه شود.
📌 برای اختلافهای مربوط به معاملات، مستندات لازم تهیه شود.
📌 استناد به مواد قانونی مرتبط در تنظیم اعتراض اهمیت دارد.
گزارش رسیدگی مالیاتی و حق دریافت اطلاعات پرونده
برگ تشخیص مالیاتی نتیجه نهایی تعیین مبلغ مالیات است، اما جزئیات محاسبات و اطلاعات بررسیشده در گزارش رسیدگی مشخص میشود. طبق ماده ۲۳۷ قانون مالیاتهای مستقیم، برگ تشخیص باید بر اساس اطلاعات کافی و دلایل صحیح تنظیم شود و درآمد و فعالیتهای مؤدی بهصورت واضح مشخص شوند. گزارش رسیدگی شامل منابع بررسیشده، درآمدها، هزینهها، نحوه محاسبات، ضرایب، معافیتها و جرائم است. آگاهی از این اطلاعات به مؤدی کمک میکند مبنای محاسبه مالیات را بررسی کرده و در صورت نیاز، دفاع مستندتری ارائه دهد. طبق بند ۲۵ دستورالعمل دادرسی مالیاتی و بخشنامه شماره ۵۶/۹۴/۲۳۰، مؤدی یا نماینده قانونی او میتواند با درخواست کتبی، گزارش رسیدگی را دریافت کند.
چالشها و محدودیتهای رسیدگی سیستمی مالیاتی
رسیدگی سیستمی مالیاتی با وجود استفاده از اطلاعات گسترده سامانهها، در زمان اجرا با چالشهایی مانند نحوه تحلیل دادهها و تشخیص ماهیت واقعی اطلاعات مالی روبهرو است. یکی از مهمترین چالشها، بررسی گردش حسابهای بانکی است. صرف وجود گردش بستانکار حساب به معنای درآمد نیست؛ زیرا مبالغی مانند موارد زیر ممکن است ماهیت درآمدی نداشته باشند:
🔹تزریق سرمایه توسط شرکا
🔹دریافت تسهیلات بانکی
🔹قرض
🔹وصول مطالبات گذشته
🔹پیشپرداخت قراردادها
به همین دلیل، تفکیک ماهیت تراکنشها و ارائه مدارک مرتبط اهمیت زیادی دارد. همچنین استفاده از اطلاعات چند سامانه مانند سامانه مؤدیان، معاملات فصلی، اطلاعات بانکی و سایر دادههای مالیاتی، در برخی موارد میتواند باعث ایجاد مغایرت یا بررسی بیشتر پرونده شود. در محاسبات سیستمی، اطلاعاتی مانند درآمد ابرازی، دادههای سامانهها، اطلاعات بانکی، فروش ثبتشده و خریدهای ثبتشده بررسی میشوند و علاوه بر درآمد، بهای تمامشده و هزینههای قابل پذیرش نیز بر اساس قواعد سیستمی تعیین میشوند.
ابلاغ سیستمی و مهلت اعتراض به برگ تشخیص مالیاتی
در رسیدگی سیستمی مالیاتی، برگ تشخیص و فرم قواعد و محاسبات از طریق سامانه به مؤدی ابلاغ میشود. به همین دلیل، پیگیری ابلاغهای الکترونیکی اهمیت زیادی دارد؛ زیرا عدم مشاهده ابلاغیه در مهلت مقرر ممکن است باعث از دست رفتن فرصت اعتراض شود. مؤدی پس از ابلاغ برگ تشخیص، ۳۰ روز برای اعتراض فرصت دارد. این مهلت از روز بعد از ابلاغ محاسبه میشود و روز ابلاغ و روز اقدام در شمارش آن لحاظ نمیشوند. در صورت عدم اعتراض در ابلاغ واقعی، برگ تشخیص قطعی میشود و در ابلاغ قانونی، پرونده برای رسیدگی به هیأت حل اختلاف مالیاتی بدوی ارجاع خواهد شد.
نقش حسابدار در رسیدگی سیستمی مالیاتی
گسترش رسیدگی سیستمی باعث شده است تحلیل اطلاعات مالی اهمیت بیشتری پیدا کند. حسابدار باید بتواند اطلاعات ثبتشده را بررسی و ماهیت تراکنشها را مشخص کند. موارد مهم در بررسی اطلاعات:
- تفکیک فروشهای جاری و وصول مطالبات گذشته
- بررسی جاری شرکا
- تفکیک تسهیلات بانکی و مبالغ قرضگرفتهشده
- بررسی واریزیهای اشتباه
- تفکیک پیشدریافت و پیشپرداختها
- بررسی فاکتورهای خرید ثبتشده در سامانه مؤدیان
- کنترل فاکتورهای صوری یا فاکتورهای متعلق به مؤدی
بررسی این موارد و کنترل مغایرتهای اطلاعاتی پیش از رسیدگی، به آمادهسازی بهتر پرونده مالیاتی کمک میکند.
جمعبندی
رسیدگی سیستمی مالیاتی با استفاده از اطلاعات سامانهها و منابع مختلف مانند تراکنشهای بانکی، کارتخوان، صورتحسابهای الکترونیکی و معاملات انجام میشود و این اطلاعات با اظهارنامه مؤدی مقایسه میشوند. در این فرآیند، تفکیک تراکنشهای غیر درآمدی، بررسی مغایرت اطلاعات و کنترل دادههای ثبتشده اهمیت زیادی دارد. در صورت اختلاف با برگ تشخیص، مؤدی میتواند در مهلت قانونی ۳۰ روزه اعتراض کرده و مدارک خود را ارائه دهد. دقت در ثبت اطلاعات، پیگیری ابلاغها و توجه به مهلتهای قانونی، نقش مهمی در رسیدگی سیستمی مالیاتی دارد.
سوالات متداول
آیا همه تراکنشهای بانکی در رسیدگی سیستمی مالیاتی درآمد محسوب میشوند؟
خیر. برخی مبالغ مانند تسهیلات، دریافت از شرکا، قرض و انتقال بین حسابها ممکن است درآمد نباشند و باید تفکیک شوند.
اگر اطلاعات سامانه مؤدیان با اظهارنامه مغایرت داشته باشد چه میشود؟
مغایرتها بررسی میشوند و ممکن است در فرآیند رسیدگی مالیاتی مورد توجه قرار گیرند.
آیا برگ تشخیص رسیدگی سیستمی مالیاتی قابل اعتراض است؟
بله. مؤدی تا ۳۰ روز پس از ابلاغ، فرصت اعتراض و ارائه مدارک دارد.
گزارش رسیدگی مالیاتی چگونه دریافت میشود؟
با درخواست کتبی مؤدی یا نماینده قانونی، گزارش رسیدگی ارائه میشود.
چرا تفکیک تراکنشهای غیر درآمدی اهمیت دارد؟
زیرا هر گردش مالی درآمد نیست و باید ماهیت واقعی مبالغ مشخص شود.
دیدگاهتان را بنویسید