
قانون مالیات بر مهریه ۱۴۰۵
مهریه چیست؟
مهریه یا صداق، حقی مالی است که با انعقاد عقد نکاح به مالکیت زن درمیآید. مطابق ماده ۱۰۸۲ قانون مدنی، بهمحض وقوع عقد، زن مالک مهر میشود و میتواند درباره آن تصمیم بگیرد یا هر نوع تصرف قانونی در آن انجام دهد. مهریه باید ارزش مالی داشته باشد، اما شکل آن محدود به سکه یا وجه نقد نیست. این حق مالی شامل مالیات مهریه می شود و میتواند به یکی از صورتهای زیر تعیین شود:
🔹عین معین: مانند خانه، زمین یا خودرو
🔹دین: مانند مبلغ مشخصی پول یا تعداد معینی سکه
🔹منفعت: مانند حق سکونت
پرداخت مهریه یک تعهد قانونی و شرعی برای زوج است. بذل مهریه از سوی زن یا ناتوانی مالی زوج میتواند بر مطالبه یا شیوه پرداخت اثر بگذارد، اما اصل حق مالی زن با انعقاد عقد ایجاد میشود. درادامه ی مقاله انواع مهریه و قانون مالیات بر مهریه ۱۴۰۵ توضیح می دهیم.
انواع مهریه در قانون
✅ مهریه عندالمطالبه: در مهریه عندالمطالبه، زن میتواند هر زمان که بخواهد مهریه خود را مطالبه کند. بخش زیادی از مهریهها به همین شکل در عقدنامه ثبت میشوند. در این حالت، مطالبه مهریه به زمان یا شرط خاصی وابسته نیست.
✅ مهریه عندالاستطاعه: در مهریه عندالاستطاعه، امکان مطالبه به توانایی مالی زوج وابسته است. زن زمانی میتواند برای دریافت آن اقدام کند که توانایی مالی مرد برای پرداخت مهریه وجود داشته باشد.
ممکن است مهریه به صورت ترکیبی نیز تعیین شود؛ برای مثال، بخشی از آن عندالمطالبه و بخش دیگر عندالاستطاعه باشد. این تقسیمبندی درباره زمان و شرایط مطالبه است و به خودی خود ارتباطی با مالیات مهریه ندارد.
آیا به مهریه در سال ۱۴۰۵ مالیات تعلق میگیرد؟
خیر؛ دریافت اصل مهریه در سال ۱۴۰۵ مشمول مالیات مهریه نیست. بر اساس ماده ۱۴۴ قانون مالیاتهای مستقیم، مهریه از پرداخت مالیات معاف است. این معافیت فقط به یک شکل خاص از مهریه محدود نمیشود. بنابراین دریافت مهریه بهصورت وجه نقد، سکه یا مال دیگر، درآمد شغلی و تجاری زن محسوب نمیشود و مالیات مستقلی با عنوان مالیات بر درآمد مهریه به آن تعلق نمیگیرد.
در نتیجه، موارد زیر بهعنوان اصل مهریه مشمول مالیات مستقیم نیستند:
🔹دریافت وجه نقد به عنوان مهریه
🔹دریافت سکههای ثبتشده در عقدنامه
🔹پرداخت نقدی و توافقی مهریه
🔹دریافت مال غیرنقدی به عنوان اصل مهریه
با وجود این معافیت، باید میان «مالیات بر اصل مهریه» و «مالیات یا هزینه انتقال دارایی» تفاوت گذاشت. اگر برای پرداخت مهریه، سند یک ملک یا خودرو منتقل شود، ممکن است انتقال مالکیت آن دارایی طبق مقررات مربوط به همان مال، هزینه یا مالیات داشته باشد. این مبلغ بابت اصل مهریه دریافت نمیشود، بلکه به انجام فرایند انتقال رسمی مربوط است.

قانون مالیات مهریه 1405 تصویب شده است؟
تا زمانی که طرح مالیات بر مهریه 1405 به صورت رسمی تصویب و ابلاغ نشود، نمیتوان نرخهای مطرحشده را یک تکلیف مالیاتی قطعی دانست. بنابراین آنچه با عنوان مالیات مهریه 1405 منتشر میشود، باید از وضعیت فعلی مهریه جدا شود. در شرایط فعلی، ثبت مهریه و دریافت آن همچنان از مالیات مستقیم معاف است. زوجین میتوانند میزان مهریه را بر اساس توافق خود تعیین و در دفتر ازدواج ثبت کنند. صرف بیشتر بودن تعداد سکهها از ۱۴، در وضعیت فعلی به معنای ایجاد مالیات قطعی برای زن یا شوهر نیست.
طرح پیشنهادی مالیات بر مهریه با هدف کاهش تعیین مهریههای سنگین، کمشدن اختلافات مربوط به اجرای مهریه و کاهش پروندههای قضایی مطرح شده است. براساس این پیشنهاد، مهریه تا تعداد مشخصی سکه معاف میماند و برای تعداد بیشتر، نرخهایی متناسب با ارزش مهریه در نظر گرفته میشود.
جدول نرخ های پیشنهادی مالیات مهریه 1405
جدول زیر مربوط به نرخهایی است که درباره طرح پیشنهادی مالیات مهریه مطرح شدهاند و نباید آن را با قانون قطعی و در حال اجرا یکسان دانست.
| تعداد سکه مهریه | نرخ مطرحشده در طرح پیشنهادی |
|---|---|
| تا ۱۴ سکه | معاف از مالیات |
| از ۱۵ تا ۱۰۰ سکه | ۱٫۱ درصد ارزش مهریه |
| از ۱۰۱ تا ۲۰۰ سکه | ۲ درصد ارزش مهریه |
| بیش از ۲۰۰ سکه | ۱۵ درصد ارزش مهریه |
طبق این جدول، مهریه تا ۱۴ سکه در محدوده معافیت قرار میگیرد. برای مهریههای بیشتر، ابتدا ارزش سکههای تعیینشده مشخص و سپس نرخ مربوط به همان محدوده اعمال میشود. بااینحال، این جدول تنها بیانگر نرخهای طرحشده است و تا زمان تصویب و ابلاغ رسمی، مبنای دریافت مالیات از زوجین نیست.
نحوه محاسبه مالیات مهریه 1405 در طرح پیشنهادی
در شیوه مطرحشده برای محاسبه، ابتدا تعداد سکههای مهریه در ارزش روز هر سکه ضرب میشود تا ارزش کل مهریه به دست آید. سپس درصد تعیینشده برای محدوده مربوط، بر ارزش مهریه اعمال میشود.
روند کلی محاسبه به این صورت بیان می شود:
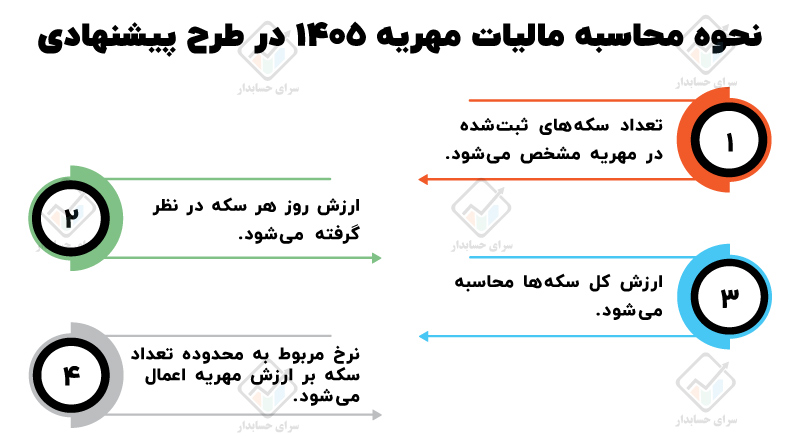
✔️ تعداد سکههای ثبتشده در مهریه مشخص میشود.
✔️ ارزش روز هر سکه در نظر گرفته میشود.
✔️ ارزش کل سکهها محاسبه میشود.
✔️ نرخ مربوط به محدوده تعداد سکه بر ارزش مهریه اعمال میشود.
این روش نیز به همان طرح پیشنهادی مربوط است. از آنجا که مالیات مستقلی بر اصل مهریه اجرا نشده، در وضعیت فعلی نیازی به محاسبه چنین مالیاتی هنگام ثبت یا دریافت مهریه وجود ندارد.
ثبت نام دوره رایگان مالیاتی

مالیات مهریه 1405 بر عهده چه کسی است؟
در وضعیت فعلی، چون مالیات مستقلی بر مهریه وجود ندارد، زن یا شوهر موظف به پرداخت مبلغی با این عنوان نیستند. بنابراین پرسش «مالیات مهریه ۱۴۰۵ بر عهده کیست؟» در قوانین فعلی موضوعیت اجرایی ندارد. در توضیحات مربوط به طرح پیشنهادی، پرداخت مالیات ثبت مهریه به صورت مشترک میان زوجین پیشبینی شده است؛ یعنی زن و شوهر هرکدام ۵۰ درصد مبلغ مالیات را پرداخت میکنند. این تقسیم مسئولیت تنها در صورت تصویب و اجراییشدن طرح قابل اعمال خواهد بود.
زمان پرداخت مالیات بر مهریه ۱۴۰۵
در توضیحات مربوط به طرح، زمان پرداخت مالیات هنگام ثبت رسمی عقد در دفتر ازدواج در نظر گرفته شده است. بر این اساس، اگر تعداد سکه از حد معافیت بیشتر باشد، مالیات باید پیش از صدور سند ازدواج پرداخت شود. حتی اگر مهریه قرار باشد بهصورت اقساطی پرداخت شود، مالیات مطرحشده برای ثبت آن به صورت یکجا و در زمان عقد محاسبه خواهد شد. این شیوه پرداخت نیز بخشی از پیشنهاد مطرحشده است و نباید آن را یک الزام جاری برای ثبت ازدواج دانست.
وضعیت مالیات مهریه نقدی و سکه
مهریهای که بهصورت وجه نقد یا سکه پرداخت میشود، به خودیخود مالیات مستقیم ندارد. دریافت این اموال از سوی زن، نتیجه یک حق مالی ناشی از عقد است و درآمد حاصل از شغل یا فعالیت تجاری محسوب نمیشود. بنابراین اگر زن تعداد سکههای درجشده در عقدنامه را دریافت کند، صرف دریافت سکهها باعث ایجاد مالیات سکه یا مالیات بر درآمد نمیشود.
همین قاعده درباره مبلغ نقدی مهریه نیز وجود دارد. با اینحال، اگر زن پس از دریافت سکهها آنها را وارد معامله کند یا بفروشد، موضوع از دریافت مهریه جدا میشود. در چنین حالتی ممکن است معامله یا سود حاصل از فروش، براساس مقررات مربوط به خریدوفروش سکه بررسی شود. پس نقطه اصلی تفاوت، میان «دریافت سکه به عنوان مهریه» و «معامله بعدی سکه» است.
تفاوت مالیات بر مهریه با مالیات سکه
مالیات مهریه و مالیات سکه دو موضوع مستقل هستند. مهریه یک حق مالی ناشی از عقد نکاح است و دریافت آن از مالیات مستقیم معاف شده است. مالیات سکه، در مقابل، به خریدوفروش سکه و فعالیت مربوط به آن ارتباط دارد. اگر سکهها در عقدنامه بهعنوان مهریه ثبت و سپس به زن پرداخت شوند، اصل دریافت آنها مشمول مالیات نیست. اما اگر همان سکهها بعداً فروخته شوند، بررسی مالیاتی به معامله انجامشده مربوط خواهد بود، نه به منشأ دریافت سکهها.
| موضوع | وضعیت مالیاتی |
|---|---|
| دریافت سکه بهعنوان مهریه | معاف از مالیات مستقیم |
| دریافت وجه نقد بهعنوان مهریه | معاف از مالیات مستقیم |
| فروش بعدی سکههای دریافتشده | ممکن است تابع مقررات مالیاتی معامله سکه باشد |
| خریدوفروش سکه در بازار | موضوعی جدا از مالیات مهریه |
| ثبت بیشتر از ۱۴ سکه | در وضعیت فعلی مالیات قطعی ایجاد نمیکند |
مالیات مهریه های غیرنقدی
مهریه میتواند ملک، زمین، خودرو، سهام، طلا، جواهرات یا هر دارایی دارای ارزش اقتصادی باشد. اصل این دارایی، هنگامی که بهعنوان مهریه تعیین میشود، از مالیات مستقیم مهریه معاف است؛ اما انتقال رسمی آن ممکن است تابع مقررات همان دارایی باشد. در ساختار حقوقی ایران، مهریه میتواند به هر نوع دارایی یا خدمت مالی تبدیل شود، مشروط بر آنکه مالیت داشته باشد و امکان تملک آن از سوی زن وجود داشته باشد. به همین دلیل، مهریههای غیرنقدی همچون ملک، زمین، خودرو، طلاجات خاص، سهام، یا حتی اقلام فرهنگی و هنری در عرف و قانون قابلقبول هستند و اعتبار کامل دارند. ثبت این نوع مهریهها در سند رسمی ازدواج، آنها را از نظر قانونی لازمالاجرا میسازد.
قضات دادگاه خانواده معمولاً در احکام صادره، انتقال قانونی مهریه غیرنقدی را نیز در قالب بندهای حکم تصریح میکنند. اگر مرد از انتقال ملک یا دارایی مذکور در مهریه خودداری کند، زن میتواند با مراجعه به اجرای احکام و طی فرآیند قانونی، سند آن را به نام خود منتقل کند. در این روند، سازمان ثبت اسناد موظف به همکاری است.
قانون مهریه ۱۴ سکه چیست؟
«قانون مهریه ۱۴ سکه» عنوانی رایج اما نادرست است؛ زیرا در قوانین فعلی، محدودیتی با این عدد وجود ندارد. طبق قانون حمایت خانواده، ضمانت اجرای مهریه تا سقف ۱۱۰ سکه مطرح شده و برای مطالبه مازاد بر آن، زن باید توانایی مالی مرد را اثبات کند. اگر مرد توان پرداخت مهریه را نداشته باشد، میتواند با ارائه دادخواست اعسار، تقسیط آن را درخواست کند و زن نیز حق دارد مدارک تمکن مالی او را ارائه دهد. بنابراین، ۱۴ سکه سقف قانونی مهریه نیست و میزان پرداخت یا اقساط براساس شرایط مالی مرد و تصمیم دادگاه تعیین میشود.
قانون مالیات مهریه ۱۴۰۵ در صورت فوت زن یا شوهر
مرگ یکی از زوجین ممکن است تأثیراتی در فرآیند وصول مهریه داشته باشد، اما این موضوع بهطور مستقیم باعث تغییر در وضعیت معافیت مالیاتی مهریه نمیشود. بر اساس قوانین فعلی، مهریه از مالیات معاف است و در صورت فوت زن، مهریه تبدیل به بخشی از ترکه او میشود که ورثه میتوانند آن را از شوهر یا ورثه او مطالبه کنند. در این حالت، نه زن در زمان دریافت مهریه، و نه ورثه او، مشمول مالیات مهریه نخواهند شد.
از سوی دیگر، اگر مرد قبل از پرداخت مهریه فوت کند، زن میتواند طلب خود را بهعنوان یک طلب ممتاز از ماترک متوفی مطالبه نماید. قانون مدنی ایران در این خصوص صراحت دارد که مهریه زن بر طلب سایر دیون مقدم است، حتی در تقسیم ترکه. در فرآیند تقسیم ارث، مهریه در کنار دیون دیگر متوفی محاسبه شده و ابتدا تسویه میشود، سپس باقیمانده ترکه بین وراث تقسیم میشود.
اما نکته مهم مالیاتی آن است که پرداخت مهریه از ماترک مرد نیز مشمول مالیات نیست. البته در صورت فوت زن و انتقال دارایی دریافتشده از مهریه به ورثه، ممکن است مالیات بر ارث مطرح شود، ولی این مربوط به ارث است، نه مهریه. سازمان امور مالیاتی تاکنون هیچ دستورالعملی در خصوص مشمولیت مهریه به مالیات بر درآمد یا ارث صادر نکرده است.
انتقال ملک یا زمین به عنوان مهریه
اگر برای پرداخت مهریه، ملک یا زمینی به نام زن منتقل شود، انتقال رسمی سند ممکن است مشمول مالیات نقلوانتقال و عوارض مربوط شود. این هزینهها به تغییر مالکیت ملک مربوط هستند و نباید آنها را مالیات مستقیم بر مهریه دانست. همین تفکیک زمانی اهمیت پیدا میکند که زوج برای پرداخت مهریه، ملک دیگری را بفروشد. در این حالت نیز مالیات احتمالی به معامله فروش ملک مربوط است، نه به اصل مهریهای که زن دریافت میکند.
انتقال خودرو به عنوان مهریه
اگر خودرو به عنوان مهریه تعیین یا برای پرداخت آن منتقل شود، اصل حق مالی زن مشمول مالیات مستقیم نیست. با اینحال، انتقال رسمی خودرو میتواند مالیات نقلوانتقال داشته باشد و مبلغ آن براساس نرخهای مربوط به انتقال خودرو تعیین شود. در این حالت نیز منشأ ایجاد هزینه، انتقال مالکیت خودرو است. بنابراین میان معافیت اصل مهریه و هزینههای قانونی انتقال سند تعارضی وجود ندارد.
حق ثبت مهریه چیست؟
جمع بندی
در سال ۱۴۰۵، اصل مهریه اعم از سکه، وجه نقد یا مال دیگر مشمول مالیات مهریه نیست. نرخهایی که برای مهریههای بیشتر از ۱۴ سکه منتشر شدهاند، به طرح پیشنهادی مالیات ثبت مهریه مربوطاند و تا زمان تصویب و ابلاغ رسمی، الزام اجرایی ندارند. اگر مهریه با انتقال ملک یا خودرو پرداخت شود، ممکن است مالیات نقلوانتقال، عوارض یا هزینههای ثبت همان دارایی ایجاد شود. این هزینهها به انتقال مالکیت مربوطاند و نباید با مالیات بر اصل مهریه اشتباه گرفته شوند. همچنین عدد ۱۴ سکه به طرح مالیاتی پیشنهادی و عدد ۱۱۰ سکه به مقررات اجرای مهریه مربوط است؛ بنابراین هیچکدام به تنهایی سقف تعیین یا ثبت مهریه محسوب نمیشوند.
سوالات متداول
آیا در حال حاضر مهریه شامل مالیات است؟
طبق ماده ۱۴۴ قانون مالیاتهای مستقیم، مهریه از شمول مالیات خارج است و هنگام دریافت مهریه، مالیاتی به زوجه تعلق نمیگیرد.
مالیات مهریه بر عهده کیست؟
با توجه به معافیت مهریه، اصولاً مالیات بر مهریه بر عهده هیچیک از طرفین نیست و مالیات مستقیمی برای آن وضع نشده است.
فروش سکههای مهریه مالیات دارد یا نه؟
خود مهریه معاف است؛ اما اگر زوجه سکههای مهریه را بفروشد، سود حاصل از فروش میتواند مشمول مالیات بر درآمد شود.
مهریه غیرنقدی مثل ملک یا خودرو از نظر مالیات بر مهریه چه وضعی دارد؟
اصل مهریه معاف است؛ ولی هنگام انتقال سندِ ملک/خودرو ممکن است هزینههایی مثل مالیات نقلوانتقال یا عوارض مطرح شود (مربوط به انتقال دارایی است، نه مالیات بر مهریه).
اگر زن پس از گرفتن مهریه فوت کند، ورثه او باید مالیات بدهند؟
بله، در این صورت مهریه بهعنوان ارث محسوب و مشمول مالیات بر ارث میشود.
ممنون از مطالب مفيدي که در اختيار ما گذاشتيد