
مالیات خانه های خالی در سال ۱۴۰۵
مالیات خانه های خالی یکی از پایه های مالیاتی مهم در حوزه املاک است که با هدف جلوگیری از خالی نگه داشتن واحدهای مسکونی و افزایش عرضه ملک به بازار اجاره یا فروش اجرا میشود. وقتی یک واحد مسکونی بدون دلیل موجه برای مدت طولانی خالی بماند، از نگاه قانون میتواند مشمول مالیات شود. اگر اطلاعات ملک در سامانه های مربوط ثبت نشود، اگر وضعیت سکونت به درستی اعلام نشود یا مالک پس از ابلاغ مالیات در زمان مقرر اقدام نکند، ممکن است با جریمه دیرکرد، صدور برگ مطالبه، رسیدگی در هیئت های حل اختلاف مالیاتی و حتی محدودیت در نقلوانتقال ملک روبهرو شود.
در این مقاله، مالیات خانه های خالی در سال ۱۴۰۵ را از نظر مفهوم، شرایط مشمولیت، معافیتها، فرمول محاسبه، جدول ضرایب، نحوه استعلام، مهلت پرداخت و اشتباهات رایج مالکان بررسی میکنیم.
مالیات خانه های خالی 1405 شامل چه کسانی میشود؟
مالیات خانه های خالی 1405 شامل مالکان حقیقی و حقوقی میشود که واحد مسکونی آن ها در محدوده مشمول قانون قرار داشته باشد و بیش از مهلت مجاز، بدون سکنه باقی بماند. داشتن چند ملک به تنهایی باعث تعلق این مالیات نمیشود؛ بلکه وضعیت سکونت، ثبت اطلاعات ملک، مدت خالیبودن و تعداد واحدهای خالی مالک اهمیت دارد.
اگر مالک اقامتگاه اصلی و فرعی خود را ثبت کرده و سایر املاک را اجاره داده باشد، تا زمانی که شرایط خانه خالی محقق نشود، مشمول مالیات نخواهد شد. در مقابل، ملکی که به درستی در سامانه ثبت نشده و بیش از ۱۲۰ روز در سال خالی بماند، ممکن است مشمول بررسی و مالیات شود. این موضوع میتواند واحدهای کلنگی، ارثی، نوساز، آپارتمانی و گرانقیمت را نیز دربرگیرد.
نحوه محاسبه مالیات خانه های خالی چگونه است؟
محاسبه مالیات خانه های خالی چند مرحله دارد و فقط با یک عدد ثابت انجام نمیشود. ابتدا باید ارزش اجاری ملک مشخص شود. این ارزش معمولاً بر اساس عواملی مانند موقعیت ملک، متراژ، نوع واحد و شرایط اجاره در منطقه تعیین میشود. سپس مطابق قواعد مالیات بر درآمد اجاره، بخشی از اجاره به عنوان هزینهها و استهلاک کسر میشود.
📌 فرمول محاسبه به این شکل است:
درآمد مشمول مالیات اجاره = ارزش اجاره ماهانه ملک _ ۲۵ درصد هزینهها و استهلاک
مالیات پایه اجاره = درآمد مشمول مالیات اجاره × نرخ مالیات اجاره
مالیات خانه خالی = ضریب خانه خالی × مالیات پایه اجاره

مثال محاسبه مالیات خانه های خالی 1405
فرض کنید یک واحد مسکونی در شهری با جمعیت بیش از ۱۰۰ هزار نفر با ارزش اجاره ماهانه ۵۰,۰۰۰,۰۰۰ ریال و به ازای هر متر مربع تعیین شده است.
اجاره ماهانه = 50,000,000 ریال
اجاره سالانه ریال
600,000,000= 50,000,000 × 12
محاسبه درآمد مشمول مالیات:
طبق قانون (پس از کسر 25 درصد استهلاک):
درآمد مشمول سالانه ریال 450,000,000= 600,000,000 × 0.75
📍محاسبه مالیات سالانه :
با نرخ 15%:
مالیات سالانه ریال
67,500,000 = 450,000,000 × 0.15
📍 محاسبه مالیات ماهانه:
مالیات ماهانه ریال
5,625,000= 67,500,000 ÷ 12
اعمال ضریب مالیاتی:
فرض کنید ملک به مدت 7 ماه خالی مانده است؛ در این صورت مجموع مالیات ماهانه مشمول ریال 39,375,000= 5,625,000 × 7
طبق ماده 54، در سال اول، مالیات خانه های خالی برابر با 6 برابر این مبلغ محاسبه میشود:
مالیات نهایی ریال
236,250,000= 39,375,000 × 6
بنابراین، مالیات نهایی برای ملک با اجاره ماهانه 50,000,000 ریال، با 7 ماه خالی در سال اول برابر با 236,250,000 ریال خواهد بود.
قانون مالیات بر خانه های خالی ۱۴۰۵
1️⃣ ماده 54 مکرر قانون مالیات های مستقیم
بر اساس ماده 54 مکرر، هر واحد مسکونی واقع در شهرهای با جمعیت بیش از ۱۰۰ هزار نفر و همچنین شهرهای جدید (طبق سامانه ملی املاک و اسکان) که در سال مالیاتی بیش از ۱۲۰ روز به صورت ساکن یا کاربر استفاده نشده باشد، به عنوان خانه خالی شناخته و مشمول مالیات میشود. در این قانون با استفاده از ضرایب مشخص، میزان مالیات بر درآمد اجاره تعیین میگردد.
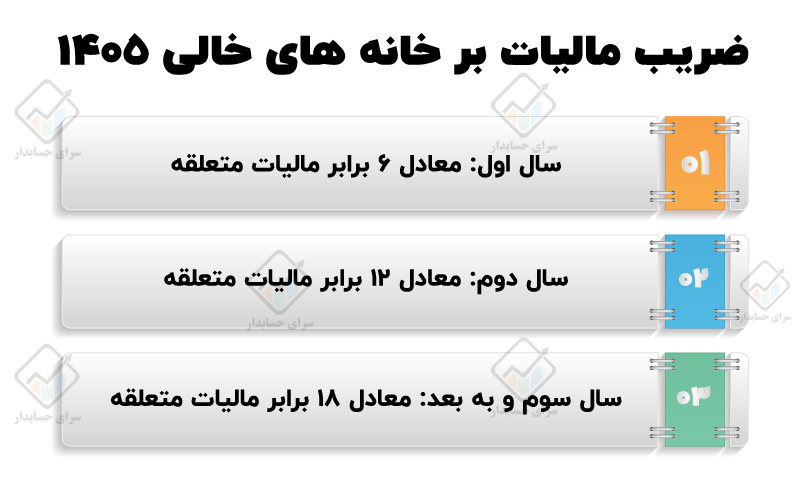
📌 ضریب مالیات بر خانه های خالی
- سال اول: معادل ۶ برابر مالیات متعلقه
- سال دوم: معادل ۱۲ برابر مالیات متعلقه
- سال سوم و به بعد: معادل ۱۸ برابر مالیات متعلقه
در مواردی که مالکان بیش از ۵ واحد مسکونی(30 دانگ) خالی داشته باشند، ضرایب مذکور دو برابر محاسبه میشود.
2️⃣ تغییرات و اصلاحیه های قانونی مالیات خانه های خالی
پس از تصویب اولیه، در سال هایی نظیر ۱۳۹۹ و ۱۴۰۳ اصلاحیههایی بر ماده 54 مکرر اعمال شده است. اصلاحیه های اخیر موارد زیر را در بر دارند:
- افزایش دامنه شمول: املاک خانه های خالی نه تنها در شهرهای بزرگ بلکه در تمامی شهرهای جدید و حتی در برخی موارد در شهرهای روستایی در صورت عدم ثبت اطلاعات صحیح در سامانه از مالیات معاف نیستند.
- الحاق تبصره های جدید: تبصره های حاکم بر معافیتسازی (مانند تبصره 11 ماده 53) و شرایط خاص مالکیت جهت ثبت اقامتگاه اصلی یا فرعی به سامانه اعمال میشوند.
- تعیین مهلت های اجرایی: وزارت راه و شهرسازی، شهرداریها و سازمان امور مالیاتی به صورت هماهنگ موظفند به اطلاع رسانی و ارزیابی واحدهای خالی اقدام نمایند؛ همچنین برای تغییر مالکیت و اصلاح اطلاعات ثبتشده مهلت های مشخصی تعیین شده است.
ثبت نام دوره رایگان مالیاتی

ابزار های شناسایی خانه های خالی
✅ سامانه املاک و اسکان: این سامانه توسط وزارت راه و شهرسازی راهاندازی شده و تمام اطلاعات ملک شامل کدپستی، وضعیت سکونت، شماره تماس و مشخصات مالک در آن ثبت میشود.
✅ استفاده از دادههای الکترونیکی: اطلاعات قبض آب، برق، گاز و سایر سامانههای دولتی جهت تأیید صحت ثبت اطلاعات بهرهبرداری میشود.
✅ بازدید های میدانی و گزارش های مردمی: در صورت نیاز، بازدیدهای میدانی توسط شهرداریها انجام و گزارشهای ساکنان محل نیز در شناسایی خانه های خالی موثر است.
آیا خانه کلنگی یا ارثی هم مشمول مالیات خانه خالی میشود؟
قدیمی، فرسوده یا کلنگیبودن ملک به تنهایی باعث معافیت از مالیات خانه های خالی نمیشود. اگر واحد مسکونی در محدوده مشمول قانون قرار داشته باشد و بیش از مدت مجاز خالی بماند، ممکن است مشمول مالیات شود. این موضوع درباره املاک ارثی نیز صدق میکند و مالیات بر ارث، مانع بررسی مالیات خانه خالی نیست. در صورت غیرقابل سکونت بودن ملک، مالک باید وضعیت آن را از طریق سامانه و مراجع مربوط پیگیری و ثبت کند.
جدول ضرایب مالیات خانه های خالی
ضریب مالیات خانه های خالی به دو موضوع بستگی دارد: اول اینکه ملک برای چندمین سال خالی مانده است؛ دوم اینکه مالک چند خانه خالی دارد. برای مالکان دارای ۱ تا ۵ خانه خالی، ضرایب پایینتر است. اما اگر مالک بیش از ۵ خانه خالی داشته باشد، ضریبها افزایش پیدا میکند.
| وضعیت مالک | سال خالی بودن ملک | ضریب مالیات |
|---|---|---|
| مالک دارای ۱ تا ۵ خانه خالی | سال اول | ۶ برابر مالیات پایه اجاره |
| مالک دارای ۱ تا ۵ خانه خالی | سال دوم | ۱۲ برابر مالیات پایه اجاره |
| مالک دارای ۱ تا ۵ خانه خالی | سال سوم به بعد | ۱۸ برابر مالیات پایه اجاره |
| مالک دارای بیش از ۵ خانه خالی | سال اول | ۱۲ برابر مالیات پایه اجاره |
| مالک دارای بیش از ۵ خانه خالی | سال دوم | ۲۴ برابر مالیات پایه اجاره |
| مالک دارای بیش از ۵ خانه خالی | سال سوم به بعد | ۳۶ برابر مالیات پایه اجاره |
این جدول نشان میدهد هرچه مدت خالی بودن ملک بیشتر شود، مبلغ مالیات نیز سنگینتر خواهد شد. همچنین مالکان دارای تعداد زیاد واحد خالی، با ضرایب بالاتری روبهرو میشوند. بنابراین تعیین تکلیف سریع ملک، ثبت اطلاعات صحیح و اجاره یا فروش واحدهای بلااستفاده میتواند از افزایش مالیات جلوگیری کند.
موارد معافیت از مالیات خانه های خالی ۱۴۰۵
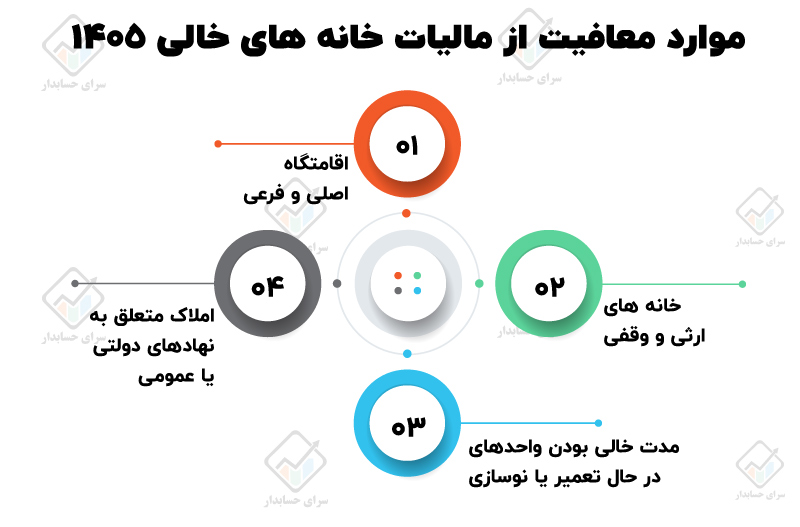
برخی از واحدهای مسکونی به دلایل ویژه از پرداخت مالیات بر خانه های خالی معاف میشوند، از جمله:
1️⃣ اقامتگاه اصلی و فرعی: هر فرد تنها مجاز است یک واحد را به عنوان اقامتگاه اصلی و در صورت نیاز یک واحد دیگر به عنوان اقامتگاه فرعی ثبت کند. این واحدها مشمول مالیات نمیشوند.
2️⃣ خانههای ارثی و وقفی: خانههایی که به عنوان ارث یا وقف به نهادهای خیریه تخصیص یافتهاند، در صورت عدم بهرهبرداری و ثبت به عنوان اقامتگاه، معاف از مالیات هستند.
3️⃣ واحدهای در حال تعمیر یا نوسازی: در صورتی که مالک با مستندات معتبر ثابت کند ملک در حال بازسازی یا تعمیرات است، ممکن است از پرداخت مالیات معاف گردد.
4️⃣ املاک متعلق به نهادهای دولتی یا عمومی: واحدهای مربوط به سازمانهای دولتی و عمومی در شرایط خاص معاف از مالیات هستند.
شرایط ویژه اعلام معافیت برای مالیات خانه های خالی
مالکان باید با ثبت اطلاعات ملک به عنوان اقامتگاه اصلی یا فرعی در سامانه ملی املاک و اسکان، معافیت خود را از پرداخت مالیات اثبات نمایند. همچنین، در صورتی که ملک برای فروش یا اجاره به صورت منظم عرضه شود (طبق مقررات و در سامانه معاملات املاک)، از ورود آن به جمع املاک خالی جلوگیری میشود.
نحوه استعلام مالیات خانه های خالی
برای مشاهده و استعلام مالیات خانه های خالی، مسیر اصلی درگاه ملی خدمات مالیات به نشانی my.tax.gov.ir است. مالک باید وارد حساب کاربری خود شود و از بخش مربوط به واحدهای مسکونی خالی از سکنه، وضعیت بدهی احتمالی را بررسی کند. اگر اطلاعات ملک از سامانه املاک و اسکان به سازمان امور مالیاتی ارسال شده باشد، امکان مشاهده جزئیات و پرداخت بدهی مالیاتی در این بخش وجود دارد.
مراحل کلی استعلام به این صورت است:
🔹ورود به درگاه ملی خدمات مالیات به نشانی my.tax.gov.ir
🔹ثبتنام یا ورود با نام کاربری و رمز عبور
🔹دریافت و وارد کردن رمز یکبارمصرف پیامکی
🔹 مراجعه به بخش مربوط به واحدهای مسکونی خالی از سکنه
🔹 مشاهده اطلاعات ملک، بدهی مالیاتی و امکان پرداخت
اگر مالک نسبت به شناسایی ملک خود اعتراض داشته باشد، بهتر است قبل از پرداخت، اطلاعات سامانه املاک و اسکان را بررسی و مدارک مربوط به سکونت، اجاره، فروش، استفاده فرعی یا سایر شرایط را آماده کند.

نحوه اعتراض به مالیات خانه های خالی 1405
در صورتی که مالک نسبت به میزان مالیات اعلامشده یا شرایط شناسایی ملک اعتراض داشته باشد، میتواند از طریق درگاه ملی خدمات مالیاتی (my.tax.gov.ir) فرآیند اعتراض را آغاز کند. روند اعتراض به صورت زیر است:
- ورود به سیستم: مالک وارد سامانه شده و با نام کاربری و رمز عبور خود اقدام به مشاهده برگ تشخیص مالیاتی میکند.
- ثبت اعتراض: گزینه «اعتراض دارم» در سامانه انتخاب و دلایل اعتراض بهطور مستند ارائه میشود.
- بررسی پرونده: هیأت حل اختلاف طبق ماده ۲۴ و بندهای مرتبط پرونده را مورد بررسی قرار داده و در صورت لزوم مالیات اعلامشده تعدیل میشود.
📌 نتیجه نهایی: پس از بررسی، نتیجه اعتراض به مالک اطلاعرسانی شده و در صورت موافقت مالیات کاهش یا لغو میشود.
روش پرداخت مالیات خانه های خالی 1405
مالیات خانه های خالی از طریق درگاه ملی خدمات مالیاتی (مایتکس) توسط مالکان پرداخت میشود. مالکان با ورود به سایت my.tax.gov.ir اطلاعات مورد نیاز را وارد کرده و پس از دریافت کد تایید 6 رقمی، مبلغ مالیات خود را پرداخت میکنند. اظهارنامه مالیاتی توسط مالک در مهلت تعیینشده (معمولاً تا پایان تیر ماه سال بعد) تنظیم و تسلیم میشود.
مهلت پرداخت مالیات خانه های خالی
پس از ابلاغ مالیات خانه خالی، مالک یک ماه فرصت دارد مبلغ تعیینشده را پرداخت کند. اگر پرداخت در این مهلت انجام نشود، برگ قطعی یا اوراق مطالبه صادر میشود و موضوع میتواند وارد مراحل پیگیری مالیاتی شود. در صورت اعتراض مالک، پرونده در هیئتهای حل اختلاف مالیاتی قابل رسیدگی است. نکته مهم این است که تأخیر در پرداخت میتواند باعث تعلق جریمه شود. جریمه دیرکرد بهازای هر ماه ۲.۵ درصد است. بنابراین بیتوجهی به ابلاغیهها یا به تعویق انداختن پیگیری، ممکن است مبلغ نهایی را افزایش دهد.
در صورت قطعی شدن مالیات و پرداخت نشدن آن، ملک میتواند با محدودیت نقلوانتقال روبهرو شود. همچنین دفترخانهها برای انتقال ملک باید مفاصاحساب مالیاتی مربوط را بررسی کنند؛ زیرا انتقال بدون رعایت الزامات مالیاتی میتواند برای دفترخانه نیز مسئولیت ایجاد کند.
تأثیرات اقتصادی و اجتماعی اجرای مالیات خانه های خالی
✅ اهداف اقتصادی
اجرای صحیح قانون مالیات بر خانههای خالی میتواند :
- کاهش احتکار مسکن: مالکان ترغیب میشوند تا از نگهداری واحدهای بلااستفاده خود صرفنظر کرده و آنها را به بازار عرضه کنند.
- افزایش عرضه مسکن: با افزایش تعداد املاک اجارهای، فشار بر قیمت اجارهبها و خرید کاهش یافته و تعادل میان عرضه و تقاضا بهبود مییابد.
- تأمین منابع مالی دولت: درآمد حاصل از این مالیات برای سرمایهگذاری در پروژههای مسکن اجتماعی و احیای بافتهای فرسوده مورد استفاده قرار میگیرد.
✅ اهداف اجتماعی
- ایجاد عدالت در دسترسی به مسکن: کاهش قیمتها و افزایش عرضه باعث میشود اقشار کمدرآمد نیز به مسکن مناسب دسترسی پیدا کنند.
- تنظیم بازار مسکن: با ایجاد انگیزه برای استفاده مفید از املاک، از تشدید حباب قیمتی جلوگیری میشود.
- حمایت از مستأجران: کاهش نرخ اجارهبها و افزایش انتخابهای موجود برای مستأجران از پیامدهای مثبت اجرای این قانون محسوب میشود.
اشتباهات رایج مالکان درباره مالیات خانه های خالی
بسیاری از مشکلات مالیات خانه های خالی بهدلیل ثبتنکردن یا ناقصبودن اطلاعات ملک ایجاد میشود. حتی اگر ملک واقعاً خالی نباشد، مالک باید وضعیت سکونت، اجاره یا فروش آن را در سامانه مشخص کند و در صورت شناسایی اشتباه، برای اصلاح یا اعتراض اقدام کند. همچنین خانه از روز اول مشمول مالیات نمیشود؛ بلکه خالیماندن بیش از ۱۲۰ روز در سال، آن را وارد محدوده بررسی مالیاتی میکند. ثبت صحیح اقامتگاه اصلی، فرعی، افراد تحت تکفل و سایر معافیتها نیز از پرداخت مالیات غیرضروری جلوگیری میکند.
🔹ثبت نکردن ملک در سامانه املاک و اسکان.
🔹بهروزرسانی نکردن وضعیت سکونت یا اجاره ملک.
🔹بیتوجهی به پیامکهای تعیین وضعیت.
🔹تصور اشتباه درباره معافیت خانههای کلنگی یا ارثی.
🔹دیر اقدام کردن پس از دریافت برگ تشخیص یا ابلاغ مالیات.
🔹پرداخت نکردن مالیات قطعی و ایجاد جریمه دیرکرد.
🔹اقدام برای انتقال ملک بدون بررسی مفاصاحساب مالیاتی.
دولت چگونه خانه های خالی را شناسایی میکند؟
مبنای شناسایی و محاسبه مالیات خانه های خالی، اطلاعات ثبتشده در سامانه ملی املاک و اسکان است. مالکان باید محل سکونت، کد پستی، وضعیت مالکیت و نوع استفاده از ملک را بهدرستی ثبت و بهروزرسانی کنند. ناقص بودن اطلاعات یا پاسخندادن به پیامک تعیین وضعیت میتواند باعث شناسایی ملک بهعنوان خانه خالی و ارسال اطلاعات آن به سازمان امور مالیاتی شود. بنابراین وضعیت ملک، مانند اجارهای، اقامتگاه اصلی یا فرعی، باید بدون ابهام در سامانه مشخص شود.
جمع بندی
مالیات خانه های خالی ۱۴۰۵ برای واحدهای مسکونی بدون سکنهای مطرح میشود که در شهرهای بالای ۱۰۰ هزار نفر جمعیت قرار دارند و در هر سال مالیاتی بیش از ۱۲۰ روز ساکن یا کاربر ندارند. این مالیات با هدف کاهش احتکار مسکن و افزایش عرضه ملک به بازار اجرا میشود و مبلغ آن بر اساس ارزش اجاری ملک، مالیات پایه اجاره، سال خالی بودن و تعداد خانه های خالی مالک محاسبه میشود.
برای جلوگیری از صدور مالیات اشتباه، اولین اقدام مالک ثبت صحیح اطلاعات در سامانه املاک و اسکان است. پس از آن، وضعیت بدهی احتمالی از طریق درگاه ملی خدمات مالیات قابل مشاهده است. اگر مالک نسبت به شناسایی ملک اعتراض دارد، باید مدارک خود را آماده کرده و در مهلت قانونی اقدام کند. در نهایت، مالیات خانه های خالی موضوعی است که با بیتوجهی میتواند هزینهساز شود. ثبت درست اطلاعات، پیگیری پیامکها، تعیین تکلیف ملک، آشنایی با معافیتها و اقدام به موقع پس از ابلاغ مالیات، مهمترین راههای جلوگیری از جریمه و مشکلات بعدی است.
سوالات متداول
مالیات خانه های خالی شامل چه خانههایی میشود؟
واحدهای مسکونی واقع در شهرهای بالای ۱۰۰ هزار نفر جمعیت که در هر سال مالیاتی بیش از ۱۲۰ روز بدون ساکن یا کاربر باشند، در صورت نداشتن معافیت، مشمول مالیات خانههای خالی میشوند.
آیا ملک ارثی هم مالیات خانه خالی دارد؟
بله، اگر ملک ارثی پس از طی مراحل و مهلتهای قانونی خالی بماند و شرایط ماده ۵۴ مکرر درباره آن صدق کند، جدا از مالیات بر ارث، ممکن است مشمول مالیات خانه خالی نیز بشود.
اگر مالیات خانه خالی پرداخت نشود چه میشود؟
در صورت پرداخت نکردن مالیات در مهلت مقرر، امکان صدور برگ مطالبه، تعلق جریمه دیرکرد، رسیدگی در هیئتهای حل اختلاف و ایجاد محدودیت برای نقلوانتقال ملک وجود دارد.
از کجا مالیات خانه خالی را استعلام بگیریم؟
استعلام مالیات خانه های خالی از طریق درگاه ملی خدمات مالیات به نشانی my.tax.gov.ir انجام میشود. مالک باید وارد پنل خود شود و بخش مربوط به واحدهای مسکونی خالی از سکنه را بررسی کند.
دیدگاهتان را بنویسید