محاسبه مالیات بر ارزش افزوده در سال ۱۴۰۵
ارزش افزوده به چه معناست؟
ارزش افزوده یعنی ارزشی که در هر مرحله به کالا یا خدمت اضافه میشود. برای مثال، اگر مواد اولیه یک محصول با مبلغی مشخص خریداری شود و پس از تولید، بستهبندی یا ارائه خدمت، با قیمت بالاتری فروخته شود، تفاوت میان ارزش خرید و ارزش فروش همان ارزش افزوده است. فرض کنید برای تهیه یک محصول، مواد اولیه با مبلغ ۱,۳۰۰ تومان خریداری شده و محصول نهایی با قیمت ۵,۰۰۰ تومان فروخته میشود. در این حالت، ارزش افزوده ایجادشده برابر است با:
۵,۰۰۰ – ۱,۳۰۰ = ۳,۷۰۰ تومان
این افزایش ارزش میتواند ناشی از تولید، بستهبندی، حمل، خدمات، مهارت، برند، توزیع یا هر فعالیت اقتصادی دیگری باشد که قیمت نهایی کالا یا خدمت را افزایش میدهد. در ادامه این مقاله سرای حسابدار به توضیح محاسبه مالیات بر ارزش افزوده در سال ۱۴۰۵ می پردازیم.
مالیات بر ارزش افزوده چیست؟
مالیات بر ارزش افزوده یکی از مهمترین انواع مالیاتهای غیرمستقیم است که در خریدوفروش بسیاری از کالاها و خدمات دیده میشود. این مالیات در نهایت از مصرفکننده نهایی دریافت میشود، اما مسئولیت محاسبه، ثبت، دریافت و پرداخت آن به سازمان امور مالیاتی بر عهده فروشنده یا ارائهدهنده خدمت است. وقتی یک کالا یا خدمت در مسیر تولید، توزیع و فروش ارزش بیشتری پیدا میکند، این افزایش ارزش میتواند مشمول مالیات شود. فروشنده هنگام صدور فاکتور، مبلغ مالیات بر ارزش افزوده را به قیمت کالا یا خدمت اضافه میکند و پس از کسر مالیاتی که بابت خریدهای خود پرداخت کرده، مابهالتفاوت را به سازمان امور مالیاتی میپردازد.
نرخ مالیات بر ارزش افزوده در سال ۱۴۰۵ چقدر است؟
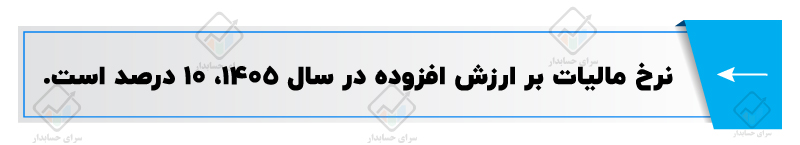
نرخ عمومی مالیات بر ارزش افزوده در سال ۱۴۰۵، ۱۰ درصد است. این نرخ روی مبلغ فروش کالا یا خدمت محاسبه میشود و در فاکتور نهایی به مبلغ اصلی اضافه خواهد شد. البته همه کالاها و خدمات با نرخ عمومی محاسبه نمیشوند. برخی کالاها و خدمات معاف هستند و برخی موارد خاص ممکن است نرخ متفاوت یا مقررات جداگانه داشته باشند. به همین دلیل، هنگام صدور فاکتور باید وضعیت کالا یا خدمت از نظر مشمولیت، معافیت و نرخ مالیات بررسی شود.
نحوه محاسبه مالیات بر ارزش افزوده ۱۴۰۵
روش محاسبه مالیات بر ارزش افزوده بر مبنای تفاوت بین مالیات دریافت شده از خریدار و مالیات پرداخت شده توسط فروشنده تعیین میشود.
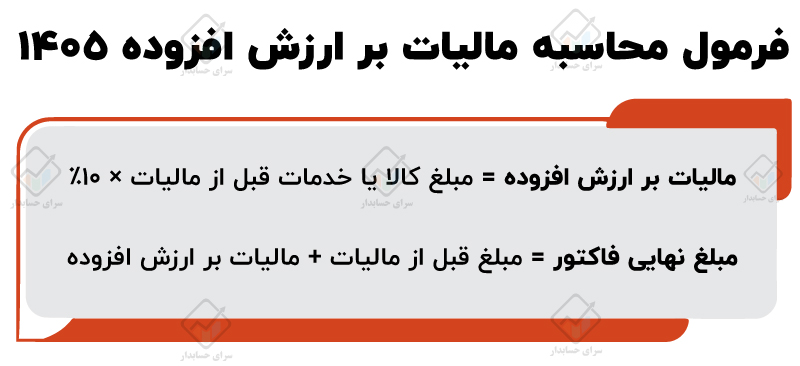
📌 فرمول محاسبه مالیات بر ارزش افزوده ۱۴۰۵:
مالیات بر ارزش افزوده = مبلغ کالا یا خدمات قبل از مالیات × ۱۰٪
مبلغ نهایی فاکتور = مبلغ قبل از مالیات + مالیات بر ارزش افزوده
بنابراین مالیات بر ارزش افزوده فقط یک عدد اضافهشده به فاکتور نیست؛ بلکه بخشی از چرخه مالیاتی کسبوکار است و اگر درست ثبت نشود، میتواند باعث اختلاف حساب، رد اعتبار مالیاتی، جریمه و مشکل در رسیدگی مالیاتی شود.
روش محاسبه مالیات بر ارزش افزوده 1405
برای محاسبه مالیات بر ارزش افزوده 1405 دو روش مطرح است:
1️⃣ روش تفریقی مستقیم
در روش تفریقی مستقیم، ابتدا تفاوت بین فروش و خرید محاسبه میشود و سپس نرخ مالیات بر ارزش افزوده روی این اختلاف اعمال میگردد.
فرمول این روش:
مالیات بر ارزش افزوده = (فروش – خرید) × نرخ مالیات
در این روش، هر مرحله از زنجیره تولید و فروش فقط بابت ارزش افزودهای که ایجاد کرده است مالیات پرداخت میکند.
2️⃣ روش تفریقی غیرمستقیم یا روش صورتحسابی
در روش تفریقی غیرمستقیم، مالیات فروش و مالیات خرید جداگانه محاسبه میشود. سپس مالیاتی که مؤدی بابت خریدهای خود پرداخت کرده، از مالیاتی که بابت فروش از مشتری دریافت کرده است کسر میشود.
فرمول این روش:
مالیات قابل پرداخت = مالیات دریافتی از فروش – مالیات پرداختی بابت خرید
این روش به دلیل اتکا به صورتحساب، فاکتور رسمی و اسناد خرید و فروش، در عمل اهمیت زیادی دارد. اگر فاکتور خرید معتبر نباشد یا اطلاعات آن ناقص ثبت شود، ممکن است اعتبار مالیاتی خرید پذیرفته نشود.
📍مثال محاسبه مالیات بر ارزش افزوده
فرض کنید یک تولیدکننده مواد اولیه را به مبلغ ۲,۰۰۰,۰۰۰ ریال خریداری میکند. با نرخ ۱۰ درصد، مالیات خرید برابر با ۲۰۰,۰۰۰ ریال است و مبلغ کل پرداختی ۲,۲۰۰,۰۰۰ ریال خواهد بود.
سپس تولیدکننده محصول را به مبلغ ۵,۰۰۰,۰۰۰ ریال میفروشد. مالیات فروش برابر با ۵۰۰,۰۰۰ ریال است و مبلغ فاکتور فروش ۵,۵۰۰,۰۰۰ ریال میشود.
در این مرحله، تولیدکننده قبلاً ۲۰۰,۰۰۰ ریال مالیات بابت خرید پرداخت کرده و ۵۰۰,۰۰۰ ریال مالیات از فروش دریافت کرده است. بنابراین مالیات قابل پرداخت او برابر است با:
۵۰۰,۰۰۰ – ۲۰۰,۰۰۰ = ۳۰۰,۰۰۰ ریال
اگر توزیعکننده همان کالا را به قیمت ۱۰,۰۰۰,۰۰۰ ریال به مصرفکننده نهایی بفروشد، مالیات فروش او ۱,۰۰۰,۰۰۰ ریال خواهد بود. چون او در خرید قبلی ۵۰۰,۰۰۰ ریال مالیات پرداخت کرده است، مالیات قابل پرداخت توزیعکننده برابر با ۵۰۰,۰۰۰ ریال میشود.
این مثال نشان میدهد مالیات بر ارزش افزوده در هر مرحله محاسبه میشود، اما فشار نهایی آن به مصرفکننده نهایی منتقل خواهد شد.
پرداخت مالیات بر ارزش افزوده بر عهده چه کسی است؟
پرداخت نهایی مالیات بر ارزش افزوده بر عهده مصرفکننده است، اما فروشنده وظیفه دارد آن را از خریدار دریافت و در موعد مقرر به سازمان امور مالیاتی پرداخت کند. برای مثال، اگر قیمت یک کالا ۱۰ میلیون تومان باشد و نرخ مالیات بر ارزش افزوده ۱۰ درصد در نظر گرفته شود، خریدار باید یک میلیون تومان مالیات پرداخت کند. در نتیجه مبلغ نهایی فاکتور ۱۱ میلیون تومان خواهد بود. نکته مهم این است که اگر فروشنده مشمول مالیات بر ارزش افزوده باشد اما مالیات را از خریدار دریافت نکند، همچنان ممکن است در برابر سازمان امور مالیاتی مسئول پرداخت آن باشد. به همین دلیل، صدور فاکتور صحیح و ثبت دقیق مالیات در حسابها اهمیت زیادی دارد.
ثبت نام دوره رایگان مالیاتی

نحوه تشخیص مشمولیت مالیات بر ارزش افزوده در سال ۱۴۰۵
به طور کلی، اشخاص حقیقی و حقوقی که کالا یا خدمات مشمول را عرضه یا وارد میکنند، باید تکالیف مالیات بر ارزش افزوده را انجام دهند. این تکالیف میتواند شامل ثبتنام، صدور صورتحساب، ثبت اطلاعات، ارسال اظهارنامه و پرداخت مالیات باشد. برای تشخیص مشمولیت، فقط عنوان شغل کافی نیست. موارد زیر باید بررسی شود:
| مورد قابل بررسی | اهمیت |
|---|---|
| نوع کالا یا خدمت | مشخص میکند فعالیت مشمول است یا معاف |
| وضعیت پرونده مالیاتی | برای انجام تکالیف قانونی ضروری است |
| فراخوانهای سازمان امور مالیاتی | مشخص میکند مؤدی مشمول اجرای تکالیف هست یا نه |
| شناسه کالا یا خدمت | در تعیین نرخ و وضعیت مالیاتی نقش دارد |
| نوع فاکتور و اطلاعات ثبتشده | برای پذیرش اعتبار مالیاتی مهم است |
بنابراین هر کسبوکار باید قبل از دریافت یا پرداخت مالیات بر ارزش افزوده، وضعیت فعالیت خود را با دقت بررسی کند.
اشخاص مشمول مالیات بر ارزش افزوده ۱۴۰۵
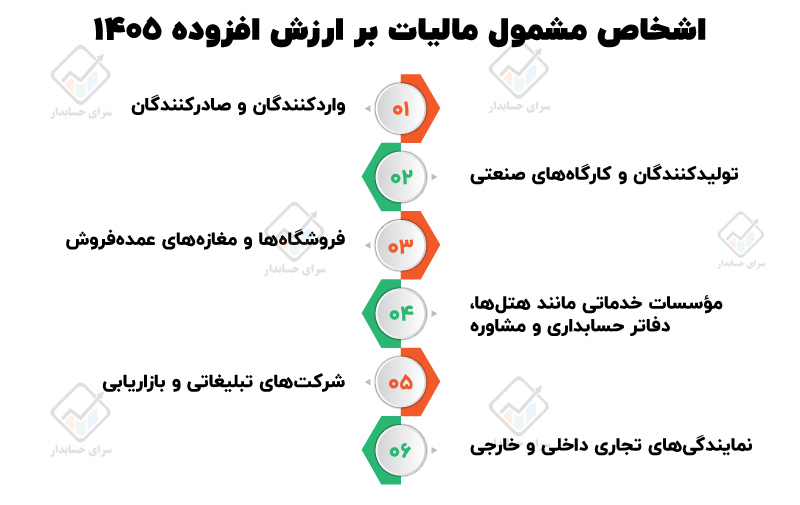
مالیات بر ارزش افزوده تنها به مصرفکننده نهایی تعلق نمیگیرد و تمامی افراد فعال در زنجیره تولید، توزیع و فروش کالاها و خدمات ملزم به ثبت اظهارنامه و پرداخت مالیات میباشند. از جمله مشاغلی که مشمول این قانون هستند میتوان به موارد زیر اشاره کرد:
- واردکنندگان و صادرکنندگان
- تولیدکنندگان و کارگاههای صنعتی
- فروشگاهها و مغازههای عمدهفروش
- مؤسسات خدماتی مانند هتلها، دفاتر حسابداری و مشاوره
- شرکتهای تبلیغاتی و بازاریابی
- نمایندگیهای تجاری داخلی و خارجی
در عین حال، برخی کالاها و خدمات به دلیل شرایط ویژه یا معافیتهای قانونی از پرداخت مالیات بر ارزش افزوده معاف شدهاند. این معافیتها شامل مواردی نظیر محصولات کشاورزی فرآورینشده، کالاهای اهدایی، خدمات درمانی و آموزشی و برخی خدمات بانکی است.
کالاها و خدمات معاف از مالیات بر ارزش افزوده 1405
برخی کالاها و خدمات طبق قانون از مالیات بر ارزش افزوده معاف هستند. معافیت یعنی عرضه کالا یا خدمت بدون دریافت مالیات از خریدار انجام میشود. البته معافبودن یک فعالیت به معنای نادیدهگرفتن همه تکالیف مالیاتی نیست و ممکن است مؤدی همچنان باید اطلاعات خود را در سامانههای مالیاتی ثبت و نگهداری کند. نمونههایی از موارد معاف عبارتاند از:
| گروه کالا یا خدمت | توضیح |
|---|---|
| برخی محصولات کشاورزی فرآورینشده | با هدف حمایت از سبد مصرفی و تولید |
| برخی کالاهای اساسی و داروها | بسته به حکم قانون و مقررات مربوط |
| خدمات درمانی و توانبخشی | در حدود تعیینشده قانونی |
| برخی خدمات آموزشی | با توجه به نوع مجوز و شرایط فعالیت |
| خدمات پژوهشی و ورزشی دارای مجوز | در چارچوب ضوابط قانونی |
| خدمات بانکی و اعتباری مشخصشده | طبق موارد پیشبینیشده در قانون |
| اموال غیرمنقول | در مواردی که قانون مشخص کرده است |
| کتاب، مطبوعات و محصولات فرهنگی | در دامنه تعیینشده قانونی |
| فرش دستباف | بهعنوان یکی از موارد دارای معافیت |
| کالاها و خدمات دفاعی و امنیتی مشخصشده | در چارچوب مقررات مربوط |
یکی از نکات مهم، مالیات طلا، جواهر و پلاتین است. اصل طلا، جواهر و پلاتین از پرداخت مالیات بر ارزش افزوده معاف است، اما اجرت ساخت، سود و کارمزد مشمول مالیات بر ارزش افزوده میشود.
تکالیف خریدار در مالیات بر ارزش افزوده
اگر خریدار از فروشنده مشمول مالیات بر ارزش افزوده خرید میکند و مالیات در فاکتور درج شده است، باید چند نکته مهم را رعایت کند تا اعتبار مالیاتی خرید او قابل دفاع باشد.
1️⃣ دریافت فاکتور رسمی: خریدار باید فاکتور رسمی معتبر دریافت کند. فاکتور باید شامل اطلاعات کامل خریدار و فروشنده باشد؛ از جمله نام کامل، شماره سریال، تاریخ، شماره اقتصادی یا شناسه ملی، آدرس و کد پستی.
2️⃣ بررسی اعتبار فروشنده: خریدار باید مطمئن شود فروشنده از نظر مالیات بر ارزش افزوده وضعیت معتبر دارد. اگر فروشنده فاقد اعتبار لازم باشد یا اطلاعات او با فاکتور مطابقت نداشته باشد، ممکن است اعتبار مالیاتی خرید پذیرفته نشود.
3️⃣ ثبت صحیح اطلاعات در حسابها: پس از اطمینان از صحت فاکتور، مالیات پرداختشده بابت خرید باید در حسابها ثبت شود تا در زمان ارسال اظهارنامه، از مالیات فروش کسر شود.
4️⃣ نگهداری مدارک: فاکتور، مدارک پرداخت، اسناد حمل، رسید انبار و مستندات مرتبط باید بایگانی شود؛ زیرا در زمان رسیدگی مالیاتی ممکن است از مؤدی درخواست شود.
تکالیف فروشنده در مالیات بر ارزش افزوده
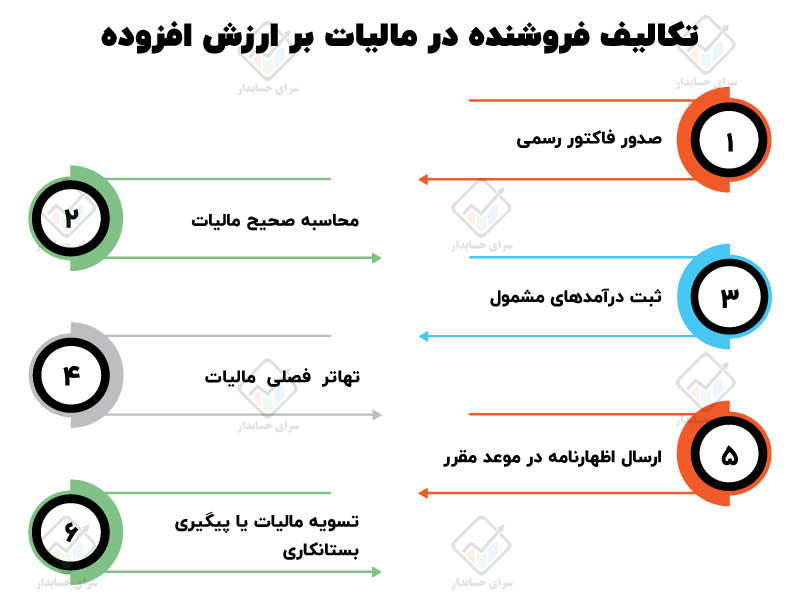
فروشنده مشمول مالیات بر ارزش افزوده باید تکالیف قانونی خود را در هر دوره مالیاتی بهدرستی انجام دهد. مهمترین وظایف فروشنده عبارتاند از:
1️⃣ صدور فاکتور رسمی: فروشنده باید برای فروش کالا یا ارائه خدمات، فاکتور رسمی با اطلاعات کامل خریدار و فروشنده صادر کند.
2️⃣ محاسبه صحیح مالیات: مالیات بر ارزش افزوده باید بر اساس نرخ صحیح کالا یا خدمت محاسبه شود.
3️⃣ ثبت درآمدهای مشمول: درآمدهای عملیاتی و غیرعملیاتی مشمول مالیات بر ارزش افزوده باید بهدرستی در حسابها ثبت شوند.
4️⃣ تهاتر فصلی مالیات: فروشنده میتواند اعتبار مالیاتی خرید را از مالیات فروش کسر کند و مابهالتفاوت را مشخص کند.
5️⃣ ارسال اظهارنامه در موعد مقرر: اظهارنامه مالیات بر ارزش افزوده باید در مهلت قانونی هر دوره ارسال شود.
6️⃣ تسویه مالیات یا پیگیری بستانکاری: اگر مالیات فروش بیشتر از اعتبار خرید باشد، مابهالتفاوت باید پرداخت شود. اما اگر مالیات پرداختی بابت خرید بیشتر از مالیات دریافتی از فروش باشد، مؤدی میتواند بستانکاری را به دوره بعد منتقل کند یا در صورت داشتن شرایط، درخواست استرداد بدهد.
تفاوت معافیت مالیاتی و نرخ صفر
در مالیات بر ارزش افزوده، معافیت مالیاتی و نرخ صفر در ظاهر شبیه هم هستند؛ چون در هر دو حالت ممکن است از خریدار مالیاتی دریافت نشود. اما تفاوت اصلی آنها در اعتبار مالیاتی خرید مشخص میشود. در معافیت مالیاتی، کالا یا خدمت از پرداخت مالیات معاف است و معمولاً مالیات پرداختشده بابت خریدهای مرتبط با آن، قابل کسر یا استرداد نیست.
اما در نرخ صفر، عرضه همچنان مشمول مالیات است، ولی مالیات با نرخ صفر محاسبه میشود. در این حالت، مؤدی معمولاً میتواند مالیات پرداختشده بابت خریدها را بهعنوان اعتبار مالیاتی در نظر بگیرد یا درخواست استرداد بدهد. به بیان ساده، اگر کالایی معاف باشد، الزاماً اعتبار مالیاتی خریدهای مرتبط با آن قابل برگشت نیست؛ اما در نرخ صفر، امکان استفاده از اعتبار مالیاتی یا استرداد آن وجود دارد.
مزایا و معایب سیستم مالیات بر ارزش افزوده ۱۴۰۵
سیستم مالیات بر ارزش افزوده دارای مزایا و معایب متعددی است که از منظر اقتصادی و اجرایی بررسی میشوند.
✅ مزایا:
- پوشش گستردهی اقتصادی: این سیستم میتواند بخشهای مختلف اقتصاد که مالیات بر فروش آنها سخت است را تحت پوشش قرار دهد.
- کاهش مالیات مضاعف: با تقسیم بار مالیاتی در زنجیره تولید و توزیع، احتمال پرداخت مالیات تکراری کاهش مییابد.
- کارایی و شفافیت: استفاده از سامانههای الکترونیکی باعث تسهیل در فرایند ثبت اظهارنامه و پرداخت مالیات شده است.
- کاهش فرار مالیاتی: اعمال جریمههای سنگین و نظارت دقیق سازمانهای مالیاتی موجب کاهش موارد فرار مالیاتی میشود.
✅ معایب:
- احتمال افزایش تورم: اعمال مالیات در هر مرحله تولید میتواند منجر به افزایش قیمت نهایی کالاها شود.
- پیچیدگی اجرایی: اجرای صحیح سیستم به دلیل وجود مراحل مختلف تولید، توزیع و مصرف، نیازمند مطالعات دقیق و ساختار سازمانی مناسب است.
اظهارنامه مالیات بر ارزش افزوده چیست؟
اظهارنامه مالیات بر ارزش افزوده گزارشی است که مؤدی در آن اطلاعات مربوط به فروش، خرید، مالیات دریافتی، مالیات پرداختی، اعتبار مالیاتی و مبلغ قابل پرداخت یا قابل استرداد را ثبت میکند. در پایان هر دوره، مؤدی باید مشخص کند چه مقدار مالیات از مشتریان دریافت کرده و چه مقدار مالیات بابت خریدهای قابل قبول پرداخت کرده است. سپس مابهالتفاوت این دو عدد، مبنای پرداخت یا انتقال اعتبار به دوره بعد قرار میگیرد.
اگر مالیات دریافتی از فروش بیشتر از مالیات پرداختی بابت خرید باشد، مؤدی باید مابهالتفاوت را پرداخت کند. اگر مالیات پرداختی بابت خرید بیشتر باشد، ممکن است مبلغ بستانکاری به دوره بعد منتقل شود یا با رعایت شرایط، درخواست استرداد مطرح شود.
گواهی ارزش افزوده 1405
گواهی ارزش افزوده سندی است که از طرف سازمان امور مالیاتی صادر میشود و نشاندهندهی ثبت نام مشمولین در سامانه مالیات بر ارزش افزوده است. تنها شرکتهایی که گواهی ارزش افزوده خود را دریافت کردهاند، مجاز به دریافت مالیات از مشتریان میباشند. اعتبار این گواهی معمولاً به صورت ۶ ماهه یا یک ساله تعیین شده و پیش از اتمام مهلت آن، تمدید گواهی ضروری است. مشتریان نیز با استعلام اعتبار گواهی، از صحت دریافت مالیات اطمینان حاصل میکنند.
مراحل دریافت گواهی به طور خلاصه به شرح زیر است:
🔹ورود به سامانه مالیات بر ارزش افزوده (evat.ir) با نام کاربری و رمز عبور.
🔹درخواست صدور گواهینامه ثبت نام با وارد کردن اطلاعات مورد نیاز نظیر کد دهگیری و شماره اقتصادی.
🔹 دریافت رسید درخواست و چاپ آن برای پیگیری وضعیت درخواست.
🔹 دریافت گواهی توسط اداره پست و تمدید به موقع آن در صورت نیاز.
انواع اظهارنامه های مالیاتی
اظهارنامههای مالیات بر ارزش افزوده به چند دسته تقسیم میشود که هر کدام بسته به نوع کالا یا خدمات مشمول، دارای فرم و نرخ متفاوتی هستند:
1️⃣ اظهارنامه ارزش افزوده عادی: شامل کالاها و خدماتی که نرخ مالیات و عوارض آنها بهطور کلی 10 درصد است. برای اکثر مشمولین الزامی است؛ مگر در موارد کالاهای خاص که فرم متفاوتی دارند.
2️⃣ اظهارنامه مالیات ارزش افزوده دخانیات: شامل انواع سیگار و محصولات دخانی مانند توتون و تنباکو. نرخها بسته به نوع تولید (داخلی یا وارداتی) از ۱۰ درصد تا ۶۵ درصد متفاوت است و در سالهای بعد با افزایشهای دورهای تنظیم میشود.
3️⃣ اظهارنامه مالیات ارزش افزوده سوخت: مرتبط با انواع بنزین، نفت و سوختهای دیگر که نرخ آنها بسته به نوع سوخت ممکن است ۱۵ درصد یا ۳۰ درصد باشد.
4️⃣ اظهارنامه مالیات ارزش افزوده عوارض آلایندگی: برای واحدهای صنعتی، معدنی یا خدماتی که از نظر زیستمحیطی آلاینده محسوب میشوند. نرخ عوارض سبز بین نیم درصد تا یک و نیم درصد نسبت به مأخذ فروش یا ارائه خدمات از واحدهای آلاینده مطالبه میشود.
جرایم عدم پرداخت مالیات ارزش افزوده 1405
عدم رعایت دقیق مقررات مربوط به ثبت اظهارنامه و پرداخت به موقع مالیات بر ارزش افزوده میتواند منجر به اعمال جریمههای قانونی شود. از جمله تخلفاتی که مشمول جریمه میشوند میتوان به موارد زیر اشاره کرد:
- عدم ثبت نام در سامانه ارزش افزوده در مهلت مقرر.
- عدم ارسال به موقع اظهارنامه مالیاتی پس از پایان هر فصل (مهلت ۱۵ روزه).
- عدم صدور صورتحساب رسمی به همراه درج اطلاعات هویتی مشمولین مانند کد اقتصادی یا کد ملی.
- ثبت نادرست اطلاعات و قیمتهای ریالی در صورتحسابهای صادره.
- عدم ارائه دفاتر و اسناد پلمپ شده مورد قبول سازمان مالیاتی.
جرایم محاسبه شده شامل درصدهایی از مالیات مربوطه (مثلاً ۲ درصد در ماه به همراه جرایم اصلی) و در برخی موارد جریمههای تجمیعی تا ۵۰ درصد مالیات میباشد. در نتیجه، توجه به صحت ثبت اطلاعات و رعایت مهلتهای قانونی از اهمیت ویژهای برخوردار است.
نگهداری اسناد مالیات بر ارزش افزوده
مودیان مشمول مالیات بر ارزش افزوده باید دفاتر، صورتحسابها، اظهارنامهها، رسیدهای پرداخت، اسناد گمرکی، مدارک حملونقل، بیمه، اعلامیههای بدهکاری و بستانکاری و سایر مستندات معاملات خود را نگهداری کنند. نگهداری اسناد فقط برای نظم داخلی شرکت نیست؛ این مدارک در زمان رسیدگی مالیاتی، دفاع از اعتبار مالیاتی و پاسخ به اختلافات احتمالی کاربرد دارد. اگر سند خرید یا فروش بهدرستی نگهداری نشده باشد، ممکن است مؤدی نتواند اعتبار مالیاتی خود را اثبات کند.
اعتراض به اوراق مطالبه مالیات بر ارزش افزوده 1405
اگر مؤدی نسبت به برگ مطالبه مالیات یا برگ استرداد اضافهپرداختی اعتراض داشته باشد، میتواند در مهلت قانونی اعتراض خود را ثبت کند. در این حالت، اعتراض ابتدا برای رفع اختلاف در اداره امور مالیاتی بررسی میشود. اگر اختلاف حل نشود، پرونده میتواند به هیأت حل اختلاف مالیاتی بدوی ارجاع شود. همچنین در صورت اعتراض به رأی بدوی، پرونده با رعایت مهلت قانونی به هیأت تجدیدنظر ارسال خواهد شد. در زمان اعتراض، مؤدی باید مدارک، مستندات، فاکتورها، اظهارنامهها و دلایل خود را دقیق و قابل دفاع ارائه کند. اعتراض بدون سند معمولاً شانس موفقیت کمتری دارد.
جمع بندی
مالیات بر ارزش افزوده یکی از مهمترین تکالیف مالیاتی کسبوکارهاست. این مالیات به صورت غیرمستقیم از مصرفکننده دریافت میشود، اما فروشنده یا ارائهدهنده خدمت مسئول ثبت، دریافت، اظهار و پرداخت آن است. در سال ۱۴۰۵، نرخ عمومی مالیات بر ارزش افزوده برای اغلب کالاها و خدمات مشمول ۱۰ درصد است. با این حال، برخی کالاها و خدمات معاف هستند یا مقررات خاص دارند. به همین دلیل، حسابداران و صاحبان کسبوکار باید هنگام صدور فاکتور، ثبت خرید و فروش، ارسال اظهارنامه و نگهداری مدارک، دقت کافی داشته باشند. مدیریت درست مالیات بر ارزش افزوده باعث کاهش جرائم، پذیرش بهتر اعتبار مالیاتی، جلوگیری از اختلاف با سازمان امور مالیاتی و شفافیت بیشتر در گزارشهای مالی میشود.
سوالات متداول
اظهارنامه مالیات بر ارزش افزوده چه زمانی ارسال میشود؟
اظهارنامه مالیات بر ارزش افزوده معمولاً به صورت فصلی ارسال میشود. مؤدیان باید پس از پایان هر دوره مالیاتی، اظهارنامه خود را در مهلت قانونی اعلامشده ارسال و مالیات قابل پرداخت را تسویه کنند.
مالیات بر ارزش افزوده را خریدار پرداخت میکند یا فروشنده؟
مصرفکننده نهایی مالیات را پرداخت میکند، اما فروشنده مسئول دریافت، ثبت و پرداخت آن به سازمان امور مالیاتی است.
برای رسیدگی مالیات ارزش افزوده چه مدارکی لازم است؟
تراز آزمایشی، گردش حساب فروش و خرید، فاکتورهای رسمی، اظهارنامهها، اسناد پرداخت، صورتحسابهای بانکی، اسناد گمرکی، مدارک انبار و سایر مستندات معاملات از مدارک مهم رسیدگی هستند.
مالیات بر ارزش افزوده طلا چگونه محاسبه میشود؟
در قانون جدید، اصل طلا، جواهر و پلاتین از مالیات بر ارزش افزوده معاف است؛ اما اجرت ساخت، سود و کارمزد مشمول مالیات بر ارزش افزوده میشود.
دیدگاهتان را بنویسید