
معافیت مالیاتی شرکت های دانش بنیان
شرکت های دانش بنیان نقش بسیار مهمی در توسعه فناوری، نوآوری و رشد اقتصادی دارند. این شرکت ها، با استفاده از فناوری های نوین و دانش تخصصی، محصولات و خدماتی خلق میکنند که در ارتقای کیفیت زندگی و توسعه کشور موثر هستند. یکی از مهم ترین حمایت ها و مشوق های دولت از این شرکت ها، اعطای معافیت های مالیاتی است که به آن ها کمک میکند هزینه ها را کاهش داده و سرمایه گذاری بیشتری در تحقیق و توسعه انجام دهند. در این مقاله سرای حسابدار، به صورت جامع به قوانین، شرایط و مراحل استفاده از معافیت مالیاتی شرکت های دانش بنیان میپردازیم.
تعریف شرکت های دانش بنیان
شرکت های دانش بنیان، مجموعه هایی هستند که فعالیت اصلی آن ها مبتنی بر دانش، فناوری و نوآوری است. برخلاف شرکت های سنتی که معمولاً بر پایه تولید یا خدمات معمولی عمل میکنند، این شرکت ها بر تحقیق و توسعه، اختراع و فناوری متمرکزند. آن ها در حوزه هایی مانند فناوری اطلاعات، بیوتکنولوژی، داروسازی، نانو فناوری و صنایع پیشرفته فعالیت میکنند و هدفشان تولید محصولات با ارزش افزوده بالا است که تأثیر چشمگیری در بهبود اقتصادی و اجتماعی دارد.
✅ نکات کلیدی:
- دانش و فناوری محور اصلی کسبوکار است.
- محصولات و خدمات نوآورانه با فناوری بالا تولید میکنند.
- تمرکز بر تحقیق و توسعه و نوآوری مستمر.
انواع شرکت های دانش بنیان
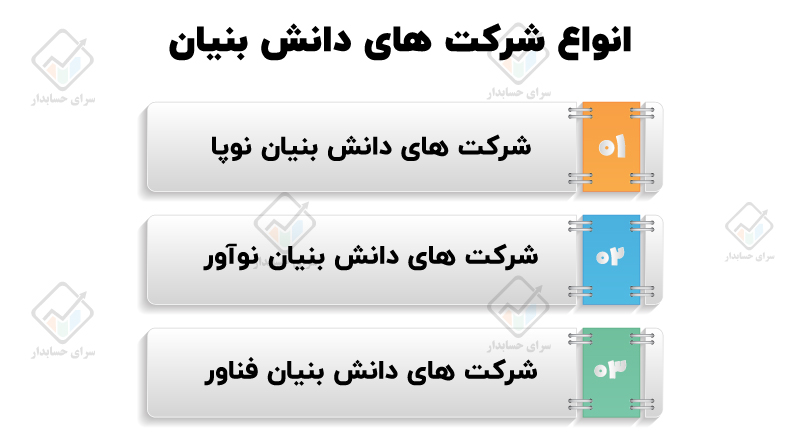
شرکت های دانش بنیان بر اساس میزان بلوغ کسبوکار، درآمد عملیاتی و سهم فروش محصولات و خدمات دانش بنیان، در سه گروه نوپا، نوآور و فناور قرار میگیرند.
1️⃣ شرکت های دانش بنیان نوپا
شرکت های دانش بنیان نوپا معمولاً در مراحل ابتدایی رشد و توسعه قرار دارند و هنوز از نظر اقتصادی به بلوغ کامل نرسیدهاند. این شرکت ها باید حداقل یک محصول دانش بنیان را در مقیاس نمونه آزمایشگاهی ساخته و برنامه رشد خود را برای ارزیابی ارائه کنند.
- درآمد عملیاتی کمتر از ۷۰ میلیارد ریال (۷ میلیارد تومان)
- ارائه حداقل یک محصول در مقیاس نمونه آزمایشگاهی
- ارائه برنامه رشد و تأیید آن توسط دبیرخانه
2️⃣ شرکت های دانش بنیان نوآور
شرکت های دانش بنیان نوآور از نظر کسبوکار و اقتصادی به بلوغ بیشتری رسیدهاند و حداقل یک کالا یا خدمت دانش بنیان را به تولید تجاری رساندهاند؛ اما سهم فروش محصولات و خدمات دانش بنیان آن ها کمتر از نیمی از فروش کل شرکت است.
- درآمد عملیاتی بیش از ۷۰ میلیارد ریال (۷ میلیارد تومان)
- تولید تجاری حداقل یک کالا یا خدمت دانشبنیان
- سهم فروش دانش بنیان کمتر از ۵۰ درصد فروش کل
- ارائه برنامه رشد و تأیید سالانه گزارش پیشرفت
3️⃣ شرکت های دانش بنیان فناور
شرکت های دانش بنیان فناور شرکت هایی هستند که به سطح بالاتری از بلوغ اقتصادی و کسبوکار رسیدهاند و بخش قابل توجهی از فروش آن ها از محصولات یا خدمات دانش بنیان حاصل میشود.
- درآمد عملیاتی بیش از ۷۰ میلیارد ریال (۷ میلیارد تومان)
- تولید تجاری حداقل یک کالا یا خدمت دانش بنیان
- حداقل ۱۰ نیروی بیمه شده تمام وقت
- حداقل ۵۰ درصد فروش کل از کالا ها یا خدمات دانشبنیان
- ارائه برنامه رشد و تأیید سالانه گزارش پیشرفت
📌 نکته: شرکت های دانش بنیان نوآور و فناور به صورت دورهای و هر سه سال یک بار ارزیابی میشوند و ادامه تأیید آن ها به احراز شرایط مقرر بستگی دارد.
معافیت های مالیاتی شرکت های دانش بنیان
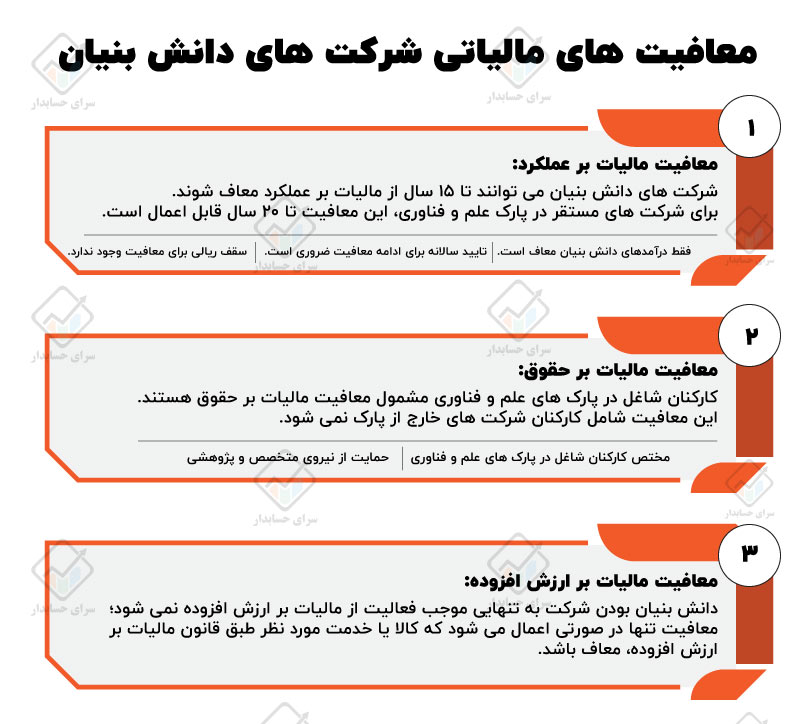
1️⃣ معافیت مالیات بر عملکرد
شرکت های دانش بنیان میتوانند در چارچوب قانون حمایت از شرکت های دانش بنیان، از معافیت مالیاتی تا ۱۵ سال برخوردار شوند. برخورداری از این حمایت به شرایط شرکت، نوع فعالیت و ضوابط و مصوبات شورای راهبری فناوری ها و تولیدات دانش بنیان بستگی دارد. برای واحد های پژوهشی، فناوری و مهندسی مستقر در پارک های علم و فناوری نیز در صورت احراز شرایط قانونی، معافیت مالیات بر درآمد و دارایی مناطق آزاد قابل اعمال است که مدت آن ۲۰ سال است. این معافیت به فعالیت هایی مربوط میشود که طبق مجوز و در محدوده پارک انجام میشوند.
- معافیت مالیاتی شرکت های دانش بنیان تا ۱۵ سال
- برخورداری از معافیت بر اساس شرایط و ضوابط مصوب
- امکان برخورداری واحد های واجد شرایط مستقر در پارک از معافیت ۲۰ ساله
- معافیت پارک به فعالیت های واجد شرایط و انجام شده در محدوده پارک مربوط است
2️⃣ معافیت مالیات بر حقوق
کارکنان شاغل در پارک های علم و فناوری مشمول معافیت مالیات بر حقوق موضوع ماده ۹۱ قانون مالیات های مستقیم هستند. بنابراین این معافیت فقط به کارکنان بخش تحقیق و توسعه محدود نمیشود و ملاک اصلی، اشتغال در پارک علم و فناوری واجد شرایط است.
- مربوط به کارکنان شاغل در پارک های علم و فناوری
- محدود به نیرو های تحقیق و توسعه نیست
- معافیت مربوط به مالیات بر درآمد حقوق کارکنان است
3️⃣ مالیات بر ارزش افزوده شرکت های دانش بنیان
دانش بنیان بودن یک شرکت به تنهایی به این معنا نیست که تمام کالا ها و خدمات آن به طور خودکار از مالیات بر ارزش افزوده معاف هستند. طبق قانون مالیات بر ارزش افزوده، عرضه کالا و ارائه خدمات اصولاً مشمول این قانون است و معافیت کالا ها و خدمات بر اساس موارد مقرر قانونی تعیین میشود. بنابراین برای تشخیص معافیت مالیات بر ارزش افزوده باید نوع کالا یا خدمت و مقررات مربوط به آن بررسی شود و نمیتوان برای تمام فروش شرکت های دانش بنیان یک معافیت کلی در نظر گرفت.
- دانش بنیان بودن به تنهایی به معنی معافیت کلی ارزش افزوده نیست
- وضعیت هر کالا یا خدمت باید جداگانه بررسی شود
- کالا ها و خدمات معاف، تابع مقررات قانون مالیات بر ارزش افزوده هستند
سقف و مدت معافیت مالیاتی شرکت های دانش بنیان
1️⃣ سقف درآمد مشمول معافیت مالیاتی شرکت های دانشبنیان میتواند بر اساس نوع شرکت و ضوابط تعیین شده برای هر سال مشخص شود.
2️⃣ درآمد های واجد شرایط دانشبنیان میتوانند طبق قانون، تا ۱۵ سال از معافیت مالیاتی برخوردار شوند.
3️⃣ واحد های پژوهشی، فناوری و مهندسی واجد شرایط مستقر در پارک های علم و فناوری میتوانند نسبت به درآمد حاصل از فعالیت های مجاز در پارک، از معافیت مالیاتی ۲۰ ساله برخوردار شوند.
4️⃣ برخورداری از معافیت مالیاتی دانش بنیان منوط به تأیید محصولات و فعالیت های واجد شرایط و طی فرآیند ارزیابی مربوط است و این موضوع در فرآیندهای سالانه بررسی میشود.
ثبت نام دوره رایگان مالیاتی

حوزه فعالیت شرکت های دانش بنیان
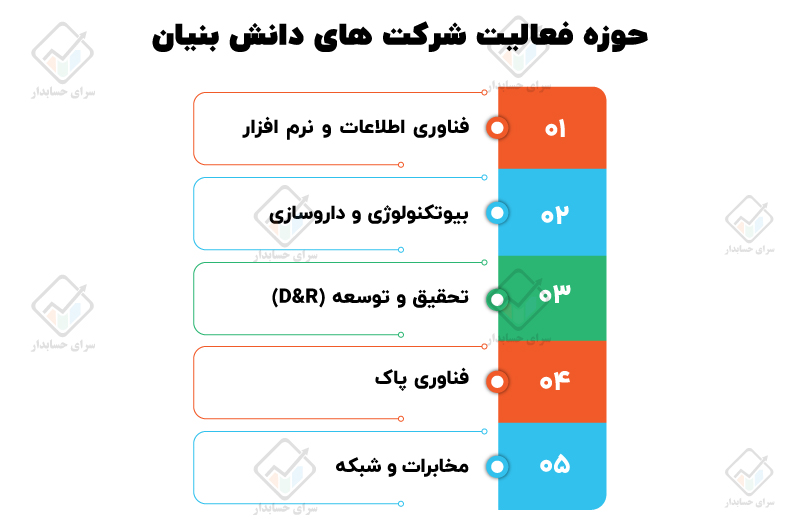
شرکت ها بسته به حوزه تخصصی شان در گروه های مختلفی دسته بندی میشوند.
✅ فناوری اطلاعات و نرم افزار: توسعه راهکار های نرم افزاری و پلتفرم های فناوری که در تحول دیجیتال صنایع نقش دارند.
✅ بیوتکنولوژی و داروسازی: تحقیق و توسعه دارو ها و درمان های نوآورانه در حوزه سلامت و پزشکی.
✅ تحقیق و توسعه (R&D): فعالیت اختصاصی در تحقیق و توسعه برای پیشرفت علم و فناوری.
✅ فناوری پاک: توسعه فناوری های سازگار با محیط زیست و انرژی های تجدیدپذیر.
✅ مخابرات و شبکه: ایجاد زیرساخت های ارتباطی پیشرفته مانند شبکه های ۵G.
فرآیند اعطای معافیت مالیاتی شرکت های دانش بنیان
برای برخورداری از معافیت مالیاتی شرکت های دانش بنیان، ارزیابی فعالیت ها اهمیت دارد. هر سال در سه ماهه نخست، ارزیابی مالیاتی از سوی معاونت علمی ریاست جمهوری انجام میشود. وضعیت شرکت های مستقر در پارک های علم و فناوری متفاوت است و ارزیابی آن ها توسط خود پارک انجام میشود. محصولاتی که در داخل پارک علم و فناوری تولید میشوند از طریق سازوکار معافیت پارک بررسی میشوند و برای کالا های دانش بنیانی که خارج از پارک تولید شدهاند، ارزیابی از مسیر مربوط به شرکت های دانش بنیان و معاونت علمی انجام میشود. بنابراین ارزیابی مالیاتی فقط به عنوان شرکت محدود نمیشود و محصولات، فعالیت ها و نام های تجاری مرتبط نیز در این فرآیند مورد بررسی قرار میگیرند.
نحوه دریافت و تکمیل اظهارنامه مالیاتی
برای بهره مندی از معافیت مالیاتی، شرکت ها باید به صورت دقیق اظهارنامه مالیاتی خود را تکمیل کنند:
1️⃣پیش ثبت نام کد اقتصادی و دریافت کد رهگیری
2️⃣ ثبت نام و تایید اطلاعات
3️⃣ تکمیل دقیق درآمد ها و هزینه های معاف در جدول ۶ اظهارنامه
4️⃣ ارسال اظهارنامه و پرداخت قبوض مالیاتی
5️⃣ رعایت ثبت دقیق نام تجاری محصولات دانش بنیان در اسناد مالی
نقش کارگروه ارزیابی و تشخیص صلاحیت
کارگروه زیر نظر معاونت علمی و فناوری ریاست جمهوری:
1️⃣ صدور مجوز های دانشبنیان
2️⃣ارزیابی و تایید محصولات مشمول معافیت
3️⃣ ارسال لیست محصولات تایید شده به سازمان امور مالیاتی
4️⃣ نظارت بر عملکرد شرکت ها و هزینهکرد معافیت ها
معافیت های گمرکی و بیمهای
1️⃣ معافیت از حقوق گمرکی برای واردات کالاهای سرمایهای
2️⃣ معافیت پرداخت حق بیمه قراردادهای تولیدی دانش بنیان
3️⃣ امکان جذب نیروی امریه برای خدمت سربازی متخصصان
اشتباهات متداول درباره معافیت مالیاتی شرکت های دانش بنیان
یکی از اشتباهات این است که تصور شود یک بار تأیید کالا یا خدمت برای استفاده از معافیت در تمام دوره پانزده ساله کافی است. فعالیت های مورد تأیید برای معافیت مالیاتی هر سال تعیین میشوند و فهرست کالا ها و خدمات همان سال ملاک برخورداری از معافیت است. اشتباه دیگر این است که همه درآمد های شرکت دانشبنیان معاف تصور شوند. معافیت تنها برای درآمد ناشی از فعالیت های دانش بنیان تأیید شده در نظر گرفته شده است.
نکات کلیدی معافیت مالیاتی شرکت های دانش بنیان
✅ تنها بخشی از درآمد شرکت که توسط کارگروه ارزیابی به عنوان فعالیت دانش بنیان تایید شده، مشمول معافیت مالیاتی خواهد بود و بقیه درآمد ها مشمول مالیات میشوند.
✅ معافیت مالیات بر حقوق کارکنان، فقط برای شرکت های مستقر در پارک های علم و فناوری و با هماهنگی مدیریت پارک اعمال میشود.
✅ شرکت های دانش بنیان معمولاً معافیت مالیات بر ارزش افزوده ندارند، مگر اینکه محصولات یا خدمات آن ها طبق قوانین مشمول معافیت باشند.
✅ استفاده از معافیت های مالیاتی مستلزم ارائه گزارش های دقیق و رعایت کامل قوانین و مقررات مرتبط است.
✅ شرکت ها باید بخش مربوط به معافیت مالیاتی را در اظهارنامه مالیاتی خود به صورت دقیق تکمیل کنند.
✅ مشورت با کارشناسان و مشاوران مالیاتی خبره برای جلوگیری از اشتباهات رایج و بهرهمندی کامل و صحیح از معافیت ها، ضروری و حیاتی است.
جمع بندی
معافیت مالیاتی شرکت های دانش بنیان برای حمایت از فعالیت های دانش بنیان در نظر گرفته شده است، اما تمام درآمد یک شرکت را به صورت خودکار دربر نمیگیرد. فعالیت ها، محصولات و خدماتی که در چارچوب دانش بنیان تأیید میشوند، مبنای استفاده از این معافیت هستند. شرکت های خارج از پارک علم و فناوری برای فعالیت های دانش بنیان تأییدشده میتوانند از معافیت ۱۵ ساله استفاده کنند و وضعیت این فعالیت ها بهصورت دورهای مورد ارزیابی قرار میگیرد. در مقابل، برای شرکت های مستقر در پارک علم و فناوری، معافیت ۲۰ ساله برای درآمد فعالیت های مندرج در مجوز که داخل پارک تحقق یافتهاند ذکر شده است.
در کنار این معافیت، مالیات بر ارزش افزوده، وضعیت مالیات حقوق کارکنان، اظهارنامه مالیاتی، ارزیابی سالانه فعالیت ها و نحوه استفاده از مبلغ معافیت نیز باید جداگانه مورد توجه قرار گیرد. به همین دلیل برای بررسی مالیات شرکت های دانش بنیان باید نوع درآمد، محصول یا خدمت، محل فعالیت و وضعیت تأیید آن ها در کنار یکدیگر بررسی شود.
سوالات متداول
آیا تمام درآمد های شرکت های دانش بنیان مشمول معافیت مالیاتی میشوند؟
خیر، فقط درآمد هایی که توسط کارگروه ارزیابی به عنوان فعالیت های دانش بنیان تایید شدهاند مشمول معافیت مالیاتی هستند.
شرکت های دانش بنیان مستقر در پارک های علم و فناوری چه مزایای مالیاتی خاصی دارند؟
این شرکت ها تا ۲۰ سال از مالیات بر درآمد معاف بوده و همچنین معافیت مالیات بر حقوق کارکنان را دارند.
آیا کارکنان شرکت های دانش بنیان شامل معافیت مالیات بر حقوق میشوند؟
خیر، مگر اینکه شرکت در پارک علم و فناوری مستقر باشد و با مدیریت پارک هماهنگ شده باشد.
معافیت مالیاتی شرکت های دانش بنیان تا چه مدت اعتبار دارد؟
معافیت ها به مدت ۱۵ سال اعمال میشوند، ولی مصادیق فعالیت دانش بنیان باید هر ساله تأیید و به روزرسانی شوند.
آیا شرکت های دانش بنیان از معافیت مالیات بر ارزش افزوده برخوردار هستند؟
خیر، معافیت مالیاتی ارزش افزوده شامل شرکت های دانش بنیان نمیشود مگر برای کالا ها یا خدماتی که طبق قانون معاف هستند.
آیا میتوان برای همه درآمد های شرکت دانش بنیان از معافیت مالیاتی استفاده کرد؟
خیر، فقط بخشی از درآمد که مربوط به فعالیت های دانشبنیان است میتواند از معافیت بهرهمند شود و بخش های دیگر باید مالیات پرداخت کنند.
دیدگاهتان را بنویسید