
مبلغ حق بیمه رانندگان در سال ۱۴۰۵ با توجه به نوع خودرو و میزان حمایت دولت، میتواند چند میلیون تومان تفاوت داشته باشد؛ به همین دلیل، آگاهی از مبلغ دقیق آن برای هر راننده ضروری است. این مبلغ بر اساس نوع فعالیت، ضریب دستمزد و تعداد روزهای ماه محاسبه میشود. اما طبق اطلاعیه سازمان تأمین اجتماعی، ضریب رانندگان درونشهری در سال ۱۴۰۵ برابر با ۱٫۲ است. در ادامه، جدول مبالغ، نحوه محاسبه و روش پرداخت حق بیمه رانندگان را بررسی میکنیم.
بیمه تأمین اجتماعی رانندگان چیست؟
بیمه تأمین اجتماعی رانندگان، پوششی برای فعالان حمل و نقل شهری و بینشهری است که بدون رابطه استخدامی با کارفرما فعالیت میکنند. این پوشش شامل رانندگان تاکسی، وانتبار، کامیونت، مینیبوس، اتوبوس و کامیون میشود. با پرداخت منظم حق بیمه، سوابق بیمهای راننده برای بازنشستگی ثبت میشود و امکان برخورداری از خدمات درمانی، پوشش ازکارافتادگی و مستمری بازماندگان طبق مقررات فراهم خواهد شد. بیمه بیکاری شرایط جداگانهای دارد و عموماً شامل رانندگان خویشفرما نمیشود.
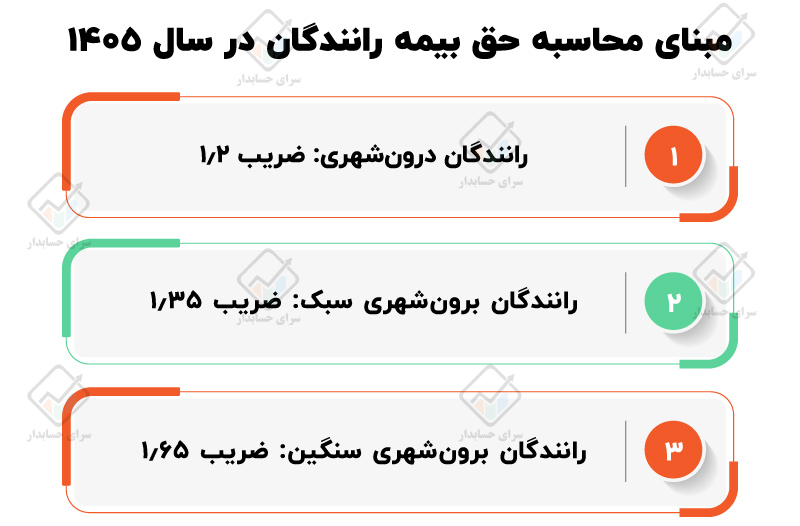
مبنای محاسبه حق بیمه رانندگان در سال ۱۴۰۵
حداقل دستمزد روزانه سال ۱۴۰۵ برابر با ۵٬۵۴۱٬۸۵۰ ریال است. سازمان تأمین اجتماعی برای تعیین دستمزد مقطوع رانندگان، این مبلغ را در ضریب مربوط به هر گروه شغلی ضرب میکند.
ضرایب دستمزد رانندگان
🔹رانندگان درونشهری مانند تاکسی و وانتبار: ضریب ۱٫۲
🔹رانندگان برونشهری سبک مانند خودروهای سواری و مینیبوس: ضریب ۱٫۳۵
🔹رانندگان برونشهری سنگین مانند کامیون و اتوبوس: ضریب ۱٫۶۵
بر همین اساس، دستمزد مقطوع روزانه رانندگان درونشهری ۶٬۶۵۰٬۲۲۰ ریال، رانندگان برونشهری سبک حدود ۷٬۴۸۱٬۴۹۷ ریال و رانندگان برونشهری سنگین حدود ۹٬۱۴۴٬۰۵۲ ریال است.
نحوه محاسبه حق بیمه رانندگان
نرخ کامل حق بیمه رانندگان در محاسبات تأمین اجتماعی ۲۷ درصد دستمزد مقطوع است. در صورت برخورداری راننده از حمایت دولتی، کمک دولت طبق مقررات تا سقف حداقل دستمزد محاسبه میشود. به همین دلیل، سهم پرداختی رانندهای که مشمول حمایت است، لزوماً برابر با ۱۳٫۵ درصد کل دستمزد مقطوع نخواهد بود. بر اساس توضیحات منتشرشده از سوی تأمین اجتماعی، سهم حمایتی دولت فقط تا سقف حداقل حقوق محاسبه میشود و مازاد دستمزد مقطوع، سهم بیشتری را برای راننده ایجاد میکند.
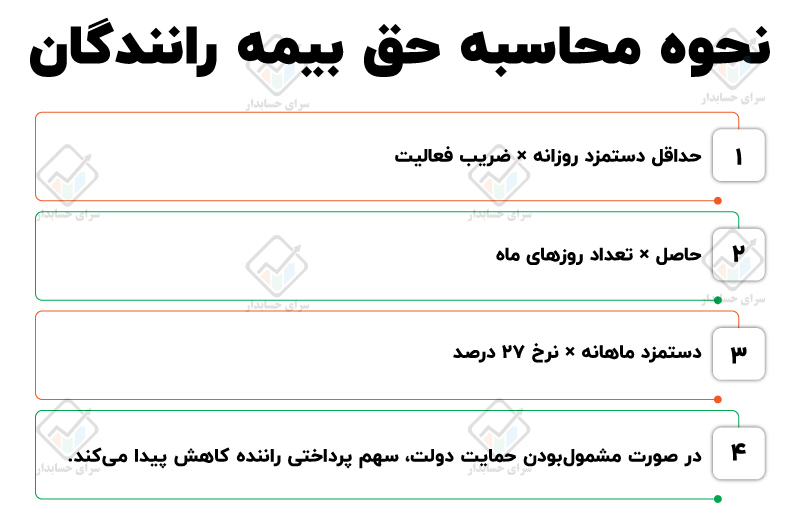
فرمول کلی به شکل زیر است:
دستمزد مقطوع ماهانه = حداقل دستمزد روزانه × ضریب راننده × تعداد روز ماه
حق بیمه کامل = دستمزد مقطوع ماهانه × ۲۷ درصد
در صورت مشمولبودن کمک دولت:
سهم راننده = حق بیمه کامل − سهم حمایتی دولت
در این حالت، سهم حمایتی دولت بهصورت تقریبی برابر است با: حداقل دستمزد ماهانه × ۱۳٫۵ درصد
جدول حق بیمه رانندگان سال ۱۴۰۵
مبالغ زیر به نزدیکترین هزار تومان گرد شدهاند. ستون «با حمایت محدود» بر اساس این فرض محاسبه شده است که راننده واجد شرایط دریافت حمایت باشد و سهم دولت فقط تا سقف حداقل دستمزد اعمال شود.
| نوع راننده | ضریب | دستمزد مقطوع روزانه | نرخ کامل ۲۷٪ در ماه ۳۰روزه | نرخ کامل ۲۷٪ در ماه ۳۱روزه | مبلغ تقریبی با حمایت در ماه ۳۰روزه | مبلغ تقریبی با حمایت در ماه ۳۱روزه |
|---|---|---|---|---|---|---|
| درونشهری | ۱٫۲ | ۶٬۶۵۰٬۲۲۰ ریال | ۵٬۳۸۷٬۰۰۰ تومان | ۵٬۵۶۶٬۰۰۰ تومان | ۳٬۱۴۲٬۰۰۰ تومان | ۳٬۲۴۷٬۰۰۰ تومان |
| برونشهری سبک | ۱٫۳۵ | ۷٬۴۸۱٬۴۹۷ ریال | ۶٬۰۶۰٬۰۰۰ تومان | ۶٬۲۶۲٬۰۰۰ تومان | ۳٬۸۱۶٬۰۰۰ تومان | ۳٬۹۴۳٬۰۰۰ تومان |
| برونشهری سنگین | ۱٫۶۵ | ۹٬۱۴۴٬۰۵۲ ریال | ۷٬۴۰۷٬۰۰۰ تومان | ۷٬۶۵۴٬۰۰۰ تومان | ۵٬۱۶۲٬۰۰۰ تومان | ۵٬۳۳۴٬۰۰۰ تومان |
مبالغ ستون حمایت، برآورد محاسباتی هستند و ممکن است با مبلغ فیش تفاوت جزئی داشته باشند. وضعیت حمایت، بدهی قبلی، سوابق بیمهای و نحوه ثبت پرونده میتواند مبلغ نهایی را تغییر دهد.
✅ مثال محاسبه بیمه راننده درونشهری
برای یک راننده درونشهری در ماه ۳۰روزه، محاسبه دستمزد مقطوع به این شکل است:
۵٬۵۴۱٬۸۵۰ × ۱٫۲ × ۳۰ =
۱۹۹٬۵۰۶٬۶۰۰ ریال
اگر راننده مشمول نرخ کامل ۲۷ درصد باشد:
۵۳٬۸۶۶٬۷۸۲ ریال=۱۹۹٬۵۰۶٬۶۰۰ × ۲۷٪
بنابراین حق بیمه کامل این راننده حدود ۵٬۳۸۷٬۰۰۰ تومان خواهد بود.
اگر راننده مشمول حمایت محدود دولت باشد، سهم حمایتی تقریبی دولت برای ماه ۳۰روزه برابر است با:
۲۲٬۴۴۴٬۴۹۳ ریال=۵٬۵۴۱٬۸۵۰ × ۳۰ × ۱۳٫۵٪
در این حالت، سهم تقریبی راننده برابر است با:
۳۱٬۴۲۲٬۲۸۹ ریال= ۵۳٬۸۶۶٬۷۸۲ − ۲۲٬۴۴۴٬۴۹۳
یعنی مبلغ پرداختی راننده حدود ۳٬۱۴۲٬۰۰۰ تومان خواهد بود.
چه کسانی میتوانند از بیمه رانندگان استفاده کنند؟
راننده باید فعالیت واقعی و مستمر خود را در حوزه حمل و نقل اثبات کند و مدارک شغلی معتبر داشته باشد. شرایط ثبتنام با توجه به شهری یا بینشهری بودن فعالیت متفاوت است. برای رانندگان بینشهری، مدارکی مانند کارت هوشمند رانندگی و مجوزهای مرتبط با حمل و نقل اهمیت دارد. رانندگان درونشهری نیز معمولاً باید مجوز فعالیت یا مدارک شغلی مورد تأیید نهاد مربوط را ارائه کنند. پس از بررسی مدارک، نوع فعالیت و ضریب دستمزد مشخص میشود و فیش حق بیمه برای راننده صادر خواهد شد.
ثبت نام دوره رایگان حقوق و دستمزد

پرداخت حق بیمه رانندگان بر عهده چه کسی است؟
🔹 مسئول پرداخت: معمولاً خود راننده، زیرا کارفرمای مشخصی ندارد.
🔹 در صورت برخورداری از حمایت دولت: بخشی از حق بیمه از محل حمایت تعیینشده پرداخت میشود.
🔹 سهم راننده: مبلغ باقیمانده در فیش حق بیمه درج میشود و باید توسط راننده پرداخت شود.
🔹 مبلغ قابل پرداخت: فیش صادرشده در سامانه تأمین اجتماعی، ملاک اصلی پرداخت است؛ نه جدولهای اینترنتی.
مهلت و نحوه پرداخت حق بیمه رانندگان
رانندگان باید حق بیمه هر دوره را حداکثر تا پایان ماه بعد از آخرین ماه پرداختشده واریز کنند. تأخیر در پرداخت میتواند باعث ایجاد بدهی و مطالبه خسارت تأخیر طبق مقررات تأمین اجتماعی شود؛ بنابراین، جریمه ۲ درصدی نباید بدون ذکر مستند قانونی، بهعنوان یک حکم قطعی در نظر گرفته شود.
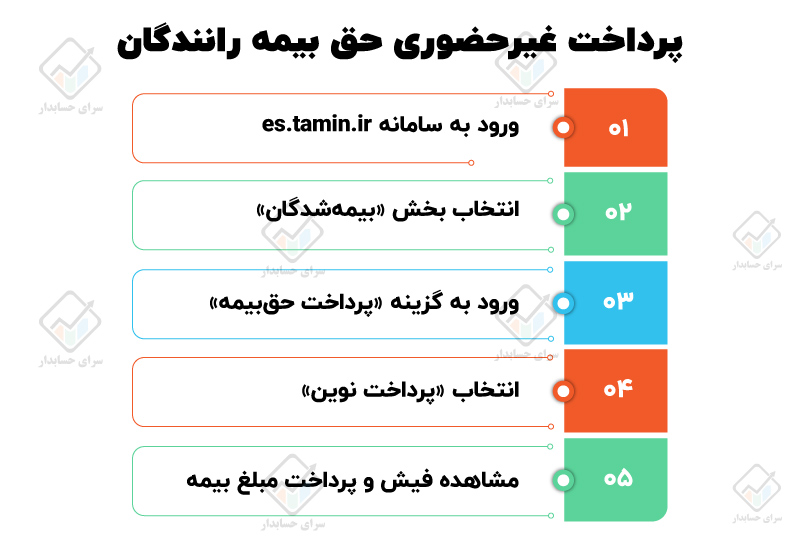
برای پرداخت حق بیمه، نیازی به مراجعه حضوری به شعب، کارگزاریها یا کافینت نیست. رانندگان درونشهری و برونشهری میتوانند از طریق سامانه خدمات غیرحضوری سازمان تأمین اجتماعی به نشانی es.tamin.ir اقدام کنند.
مراحل پرداخت اینترنتی حق بیمه رانندگان
1️⃣ ورود به سامانه es.tamin.ir
2️⃣ انتخاب بخش «بیمهشدگان»
3️⃣ ورود به گزینه «پرداخت حقبیمه»
4️⃣ انتخاب «پرداخت نوین»
5️⃣ مشاهده مبلغ بدهی و پرداخت فیش صادرشده
مبلغ درجشده در فیش سامانه، با توجه به وضعیت پرونده و میزان حمایت دولت تعیین میشود و باید همان مبلغ، ملاک پرداخت قرار گیرد.
بیمه رانندگان اسنپ و تاکسیهای اینترنتی
وضعیت بیمه رانندگان اسنپ، تپسی و سایر سکوهای اینترنتی را نباید با یک نرخ ثابت برای همه افراد اعلام کرد. درباره شیوه محاسبه بیمه این گروه، طرحها و پیشنهادهای مختلفی مطرح شده است؛ از جمله پرداخت نرخ کامل، پرداخت سهم ۱۳٫۵ درصدی راننده و تأمین مابقی از محل منابع دیگر.
به همین دلیل، رقمهایی مانند «نرخ قطعی ۱۸ درصد» یا «ماهانه حدود ۳ میلیون تومان» برای تمام رانندگان اینترنتی قابل تأیید عمومی نیست. مبلغ نهایی باید بر اساس وضعیت ثبتنام، نوع پوشش و فیش صادرشده در سامانه تأمین اجتماعی مشخص شود.
بیمه تکمیلی رانندگان بخش کالا در سال ۱۴۰۵
بیمه تکمیلی درمان، عمر و حوادث رانندگان بخش کالا، جدا از حق بیمه اصلی تأمین اجتماعی است و شرایط آن بر اساس قراردادهای منعقدشده تعیین میشود.
در سال ۱۴۰۵ خبرهایی درباره تمدید قرارداد بیمه تکمیلی با بیمه دی و اعتراض برخی کانونهای صنفی منتشر شده است. در مقابل، گزارشهای دیگری از قرارداد با بیمه آسیا نیز منتشر شدهاند. بنابراین، نام شرکت بیمه و مبلغ حق بیمه تکمیلی باید بر اساس آخرین اطلاعیه سازمان راهداری، کانون مربوط یا قرارداد معتبر بررسی شود و نباید یک شرکت بیمه بهعنوان طرف قطعی همه قراردادها معرفی شود.
شرایط بازنشستگی رانندگان
سوابق پرداخت حق بیمه رانندگان برای بازنشستگی قابل استفاده است؛ اما شرایط بازنشستگی به عواملی مانند سن، میزان سابقه، جنسیت، پیوسته یا ناپیوسته بودن سوابق و تأیید سخت و زیانآور بودن شغل بستگی دارد. به همین دلیل، اعلام عمومی عباراتی مانند «بازنشستگی قطعی با ۳۰ سال سابقه بدون شرط سنی» یا «بازنشستگی همه رانندگان سنگین با ۲۵ سال سابقه و ۵۵ سال سن» دقیق نیست و برای همه پروندهها کاربرد ندارد. راننده باید سوابق خود را از سامانه تأمین اجتماعی یا شعبه مربوط استعلام کند.
جمعبندی
حق بیمه رانندگان در سال ۱۴۰۵ بر اساس دستمزد روزانه و ضریب فعالیت محاسبه میشود. ضریب صحیح رانندگان درونشهری ۱٫۲، رانندگان برونشهری سبک ۱٫۳۵ و رانندگان برونشهری سنگین ۱٫۶۵ است. حق بیمه کامل با نرخ ۲۷ درصد محاسبه میشود. در صورت مشمولبودن حمایت دولت، سهم حمایتی تا سقف حداقل دستمزد اعمال خواهد شد و به همین دلیل مبلغ پرداختی راننده ممکن است با رقم ۱۳٫۵ درصد کل دستمزد مقطوع تفاوت داشته باشد.
📌 برای جلوگیری از پرداخت اشتباه، رانندگان باید مبلغ مندرج در فیش سامانه تأمین اجتماعی را ملاک قرار دهند و پرداخت را از طریق es.tamin.ir انجام دهند.
پرسشهای متداول
برای ثبتنام بیمه رانندگان چه مدارکی لازم است؟
مدارک شناسایی، مجوز فعالیت و مدارک مرتبط با وسیله نقلیه لازم است. مدارک دقیق برای رانندگان شهری و بینشهری ممکن است متفاوت باشد.
آیا رانندگان اسنپ و تپسی هم میتوانند بیمه رانندگان داشته باشند؟
وضعیت این گروه به طرحها و مقررات جاری بستگی دارد و مبلغ نهایی باید از طریق فیش صادرشده در سامانه تأمین اجتماعی مشخص شود.
تفاوت بیمه اصلی رانندگان با بیمه تکمیلی چیست؟
بیمه اصلی برای سوابق بازنشستگی و پوششهای تأمین اجتماعی است؛ اما بیمه تکمیلی، خدمات درمانی بیشتری را طبق قرارداد جداگانه پوشش میدهد.
اگر راننده کارفرما داشته باشد، چه نوع بیمهای باید پرداخت شود؟
اگر رابطه کاری و کارفرمایی وجود داشته باشد، معمولاً بیمه اجباری مطرح میشود و پرداخت حق بیمه بر عهده کارفرما خواهد بود.
آیا تعداد روزهای ماه روی مبلغ حق بیمه رانندگان تأثیر دارد؟
بله. حق بیمه ماههای ۳۰ و ۳۱روزه متفاوت است؛ زیرا دستمزد مقطوع بر اساس تعداد روزهای همان ماه محاسبه میشود.